ワンシードでは、アフィリエイトプログラムを利用し、アコム・プロミス・アイフル・レイク・SMBCモビットなどの各社から委託を受け広告収益を得て運用しております。
この記事でわかること
- 現在進行形で滞納していると新たな借入はできない
- ネットの掲示板に潜むヤミ金のリスク
- 借入できないときの公的融資や債務整理など解決策
現在、他社のカードローンやクレジットカードなどの支払いを滞納している場合、新たに申込をおこなっても審査に通過することは困難です。貸金業法に基づき返済能力の調査が義務付けられており、滞納中は返済能力がないと判断されるためです。
この記事では、滞納中に借入ができない具体的な理由や、ネット上の「神金融」などの危険性について解説します。また、過去の滞納をすでに解消した人が検討できる独自審査の中小消費者金融や、返済のめどが立たない場合の公的支援・専門家への相談といった現実的な解決策についても紹介します。
他社のカードローンやキャッシングの滞納中は審査に通過しにくい
現在、他社のカードローンやクレジットカードなどの支払いを滞納している場合、新たに申込をおこなっても審査に通過することは極めて困難です。消費者金融をはじめとする正規の金融機関は、貸金業法等の法律に基づき、申込者の返済能力を調査する義務を負っているためです。
審査の過程において、他社への返済が滞っている状態は「新たな借入に対する返済能力が不足している」と客観的に判断される大きな要因となります。そのため、まずは現在の滞納分を解消することを優先しなければなりません。
信用情報機関に滞納情報が登録されるため審査に通らない
金融機関のキャッシング審査に通過できない最大の理由は、滞納しているという事実が「信用情報機関」に登録されているためです。
信用情報機関とは、個人のローンやクレジットカードなどの申込履歴、契約内容、返済状況といった客観的な取引事実を管理している機関のことです。日本にはCICやJICCといった機関が存在し、相互に情報を共有する仕組みとなっています。
| 信用情報機関 | 取扱信用情報の種類 | 債務整理の登録期間 |
|---|---|---|
| 株式会社シー・アイ・シー(CIC) | 信販会社・消費者金融・クレジットカード・携帯電話の情報 | 契約終了後5年間 |
| 株式会社日本信用情報機構(JICC) | 信販会社・消費者金融・クレジットカード・各種銀行の情報 | 契約継続中及び契約終了後5年以内 |
| 一般社団法人全国銀行協会(KSC) | 銀行・労働金庫(ろうきん)・信用金庫・JA(農協)などの情報 | 債務整理の開始決定日から7年を超えない期間 |
※登録期間や取り扱いは信用情報機関や契約内容によって異なる場合があります。
消費者金融や銀行は、審査の過程の中で必ずこの信用情報を照会し、申込者の返済能力を調査します。その際、他社での返済が遅れている記録が確認されると、「自社で融資をしても返済されない可能性が高い」と判断されます。
信用情報とは、クレジットやローンの契約や申し込みに関する情報のことで、客観的な取引事実を登録した個人の情報です。そして、この信用情報は、クレジット会社が顧客の「信用」を判断するための参考資料として利用されます。
出典:株式会社シー・アイ・シー「信用情報とは」
数日の遅れであれば審査に通る可能性はゼロではないものの、長期間の滞納となると信用情報に異動情報が登録され、信用情報に問題がある状態として扱われます。この状態では、新たな借入は極めて厳しくなると考えてください。
金額にかかわらず現在滞納中なら融資は受けられない
「少額であれば、滞納中でも借りられるのではないか」と考える人もいるのではないでしょうか。しかし、希望する利用限度額がどれだけ少額であっても、現在進行形で滞納している限り融資を受けるのは難しいでしょう。
貸金業法では、消費者の返済能力を超える貸付けを禁止しており、貸金業者には審査における返済能力の調査が義務付けられています。
貸金業者は、貸付けの契約を締結しようとする場合には、顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない。
出典:e-Gov法令検索「貸金業法|(返済能力の調査)第十三条」
他社での返済が滞っている場合、金額の大小にかかわらず審査に影響を与える可能性があり、法律の趣旨を踏まえても慎重な判断がなされるケースが多くなります。
そのため、基本的には現在の滞納を解消しない限り、新たな融資を受けるのは難しいと考えておきましょう。
ネット上の「長期滞納中でも借りれた」という噂の真偽
インターネットの掲示板やSNSなどを検索すると、「長期間滞納している状況でも借りられた」「審査が甘い神金融がある」といった体験談や書き込みを目にすることがあります。現在の返済負担が重い状態だと、このような情報に魅力を感じてしまう気持ちもわかりますが、安易に信用するのは非常に危険です。
ここからは、ネット上の噂の実態と、絶対に手を出してはいけない理由について解説していきます。
「滞納中でも融資可能な神金融」はヤミ金の可能性が高い
ネット上で「神金融」と呼ばれたり、「ブラック歓迎」「審査なしで即日融資」といった甘い言葉で勧誘したりする業者は、正規の消費者金融ではなく違法なヤミ金である可能性が極めて高いと言えます。
日本の貸金業法では、「借入が容易であることを過度に強調することにより、資金需要者等の借入意欲をそそるような表示又は説明」は明確に禁止されているので、そういった文言で勧誘しているとこはヤミ金です。
「誰でも借りられる」と謳う業者は法律を無視して営業している違法業者であるため、どんなにお金に困っていても絶対に利用しないでください。
SNSでの個人間融資や甘い誘い文句には手を出さない
近年では、X(旧Twitter)やInstagramなどのSNSを通じて、「個人間融資」「お金貸します」と持ちかけるアカウントが急増しています。しかし、個人を装っていたとしても、反復継続して貸付けをおこなう場合は貸金業の登録が必要であり、無登録でおこなう個人間融資は違法行為に該当します。
こうしたSNSでの甘い誘い文句の裏側には、ヤミ金業者や詐欺グループが潜んでいるケースがほとんどです。
「個人間融資」とは、SNSなどを通じて見知らぬ人同士が知り合い、金銭の貸し借りを行うものです。
個人間融資であっても、反復継続の意思をもって金銭の貸付けを行う場合には、貸金業の登録を受ける必要があります。個人を装ったヤミ金融により違法な高金利の貸付けが行われるほか、個人を装ったヤミ金融業者をめぐり、融資の条件として性的な要求をされた、高額な利息の支払いを求められ返済が困難になった、返済が困難になると暴力をちらつかせて脅された、先に保証料を振り込んだら連絡が取れなくなったといったトラブルが発生しています。くれぐれもご注意ください。出典:日本貸金業協会「悪質な金融業者にご注意!|個人間融資」
「親身になって相談に乗ってくれるから」と安易に連絡を取ってしまうと、身分証明書の画像や連絡先などの個人情報を奪われ、悪用される危険性があります。
ヤミ金を利用すると過酷な取り立てや犯罪に巻き込まれる可能性が高い
もしヤミ金や違法な個人間融資を利用してしまうと、法外な利息を請求され、あっという間に借金が膨れ上がってしまいます。「10日で1割(トイチ)」といった違法な高金利での返済を迫られ、一度でも関わると自力で抜け出すのは困難になります。
業者は返済が遅れた時の取立てのために、借りた本人の住所、電話番号、勤務先だけでなく、親兄弟・親類の連絡先を聞いてきます。少しでも返済が遅れると脅迫まがいの電話を勤務先や親兄弟・親類などにかけるなど厳しい取立てを行い、精神的に追い詰め、違法な高金利の利息を支払わせます。
出典:日本貸金業協会「違法な金融業者にご注意!|違法な業者の手口及びその被害」
また、万が一返済が滞れば、本人の携帯電話だけでなく、勤務先や家族に対しても執拗で過酷な取り立てがおこなわれます。さらには、返済の代わりに銀行口座の譲渡を要求されたり、特殊詐欺の受け子(現金を受け取る役目)などの犯罪行為への加担を強要されたりする事件も報告されています。
滞納中の焦りから違法業者に手を出してしまうと、現在の状況よりもさらに深刻な事態を招くため、接触は厳禁です。
滞納中でも借りられる可能性はあるのか?
現在進行形で滞納している状態では、どの金融機関に申込をしても審査に通過することはできません。しかし、「過去に滞納してしまったが、現在はすでに全額返済(完済)している」という状態であれば、借入できる可能性は残されています。
とくに、大手消費者金融や銀行の審査に通過できなかった場合でも、中小消費者金融であれば融資を受けられるかもしれません。その理由と、選ばれている中小消費者金融について解説します。
中小消費者金融であれば可能性はゼロではない
過去の滞納記録が信用情報機関に残っている状態(異動情報が登録されている状態)では、大手消費者金融の審査に通過するのは非常に困難です。
しかし、中小規模で運営されている消費者金融であれば、過去の信用情報に問題があっても、現在の状況次第で融資を受けられるケースがあります。
中小消費者金融とは
中小消費者金融とは、大手消費者金融(アコムやプロミスなど)以外の、全国に存在する中小規模の貸金業者を指します。いわゆる「街金」と呼ばれることもあります。
大手と比べて知名度は高くありませんが、国(財務局)や都道府県に正規の貸金業者として登録をおこなって営業している正規の金融機関です。法律を無視して営業する違法なヤミ金とは異なり、貸金業法に則った適切な金利や手順で融資をおこなっています。
近年では、特定の地域だけでなく、公式WEBサイトを通じて全国からの申込に対応している中小消費者金融も数多く存在します。大手では自動審査によって弾かれてしまうような人であっても、担当者が個別に事情を聞き取るなど独自の審査をおこなう点が大きな特徴です。
中小消費者金融は大手とは異なる独自審査基準を設けている
中小消費者金融は独自の審査基準を設けており、大手で借りられなかった人にも融資をしている例があります。
大手消費者金融は、コンピューターによる自動スコアリングシステムを導入し、膨大な申込者を効率的に審査しています。そのため、信用情報に少しでもネガティブな記録(滞納など)があると、機械的に審査落ちとなってしまうケースが少なくありません。
一方、中小消費者金融は担当者が手作業で審査をおこなう「対面審査」や「個別審査」を取り入れている傾向があります。過去の失敗よりも「現在、安定した収入があるか」「今の生活状況で毎月の返済が可能か」といった現在の返済能力を重視して柔軟に判断する傾向があるため、大手で断られた人でも審査に通る可能性があります。
実際に借りられたという体験談もある
ネット上の口コミのなかにも、過去に滞納を経験した人が中小消費者金融で借入できたという体験談が存在します。
 40代男性/会社員
ダメ元で申込をしましたが、審査に通過できました。多重債務の状態だったので、大手消費者金融の審査には通過できなかったため、フクホーに決めました。
(中略)多重債務でどこも審査落ちして諦めモードでしたが審査通過できました。電話対応も女性のほうが親切丁寧に対応してくれました。
普段から多重債務していたせいで大手はどこも借りられずダメ元でこちらに借入ました。なんとか借りられ妻も手術を受けられました。返済は大変ですが感謝です。
40代男性/会社員過去に債務整理の経験があり、柔軟に対応してくれるカードローンを探していました。その中でも希望額に近い借入ができそうだったので、アローに決めました。
(中略)手続きがシステム化されており、スムーズでした。私の場合は在籍確認の電話連絡もなく、基本的には現在の返済能力を基準に的確に判断されたという印象です。
このように、過去の滞納を解消しており、現在は安定した収入を得ている状態であれば、中小消費者金融に相談してみる価値はあるでしょう。
審査に通る可能性を上げるポイント
過去に滞納歴がある人が中小消費者金融へ申込をおこなう際、審査を通過する可能性を少しでも高めるためには、事前のアプローチと入念な準備が不可欠です。
中小消費者金融は大手と異なり柔軟な独自審査をおこなっていますが、「誰でも通る」「審査が甘い」わけではありません。
金融機関側の懸念を払拭し、現在の返済能力を正確にアプローチするための具体策について解説します。
現在の滞納分を完全に解消してから申込をする
現在進行形で他社の支払いを滞納している状態では、どのような中小消費者金融であっても審査に通過することは困難でしょう。貸金業法に基づき、利用者の返済能力を超える融資をおこなうことが禁止されているためです。
そのため、まずは現在の滞納分を全額返済し、滞納状態を完全に解消することが第一条件となります。もし完済直後に申込をおこなう場合は、信用情報機関へのデータ反映にタイムラグが生じるケースがあるため、完済証明書や領収書などを手元に保管しておき、必要に応じて提出できるように準備しておくとスムーズです。
借入希望額を必要最低限の少額に設定する
申込時に申請する利用限度額の希望は、必要最低限の少額に設定することが重要です。
借入希望額が高額になればなるほど、金融機関側にとっては「貸倒れ(回収不能)」のリスクが高まるため、審査のハードルが厳格化します。一方で、少額融資であれば毎月の返済負担も軽くなるため、過去に滞納歴がある人であっても「現在の収入なら返済可能」と判断されやすくなります。
まずは少額で契約し、遅れずに返済を続けて信用実績を作ることが大切です。
他社借入状況や自身の情報を正確に申告する
審査に通過したいからといって、他社での借入件数や借入残高を少なめに虚偽申告することは避けてください。
金融機関は審査時に必ず指定信用情報機関(CICやJICCなど)を照会するため、実際の借入状況や過去の滞納履歴はすべて把握されます。虚偽の申告をおこなうと「不誠実な利用者」「信用できない」とみなされ、それだけで審査落ちの原因となってしまいます。
現在の状況を隠さず、正確な数字を正しく申告することが信頼獲得につながります。
現在の安定した収入と返済計画を証明する
中小消費者金融の審査では、過去の信用情報トラブルよりも「現在、毎月安定した収入を得ているか」が最重要視されます。
自身の返済能力を客観的に証明できるよう、以下の書類にあらかじめ目を通し、すぐに提出できるようにそろえておきましょう。
返済能力を証明する書類例
- 直近2~3カ月分の給与明細書(賞与明細書もあると良い)
- 直近の源泉徴収票または確定申告書の控え
- 収入が記帳された銀行口座の通帳コピー
これらの書類を用意して提出することで、現在の生活基盤が安定しており、毎月遅れることなく返済できる能力があることをアプローチできます。
短期間に複数の金融機関へ申込をする「申込ブラック」を避ける
1度の機会で審査に通るか不安だからといって、同時に何社もの金融機関に申込をおこなう行為は控えてください。
ローンの申込履歴も信用情報機関に6カ月間記録されます。短期間に多数の申込をおこなうと「申込ブラック」と呼ばれる状態に陥り、「相当お金に困っていて返済不能になるリスクが高い」「他社で審査落ちしたのではないか」と判断され、審査で著しく不利になります。
申込をおこなう際は、比較・検討したうえで1社に絞って手続きを進めるのが鉄則です。
電話でのヒアリングや面談(対面審査)に誠意を持って対応する
中小消費者金融では、申込後に担当者から電話で現在の生活状況や滞納に至った経緯についてヒアリングを受けたり、店舗での面談をおこなったりする場合があります。
これらのやり取りは単なる確認作業ではなく、利用者の人柄や返済意欲を見極める重要な審査プロセスです。
過去の失敗について言い訳をせず正直に話し、今後は計画的に返済していく意思があることを誠実な姿勢で伝えることで、担当者から良い評価を得られる可能性が高まります。
過去に滞納歴がある人にも選ばれている全国申込対応の中小消費者金融20選
大手消費者金融の審査に通過できなかった場合であっても、独自審査をおこなう中小消費者金融であれば、過去の履歴よりも現在の返済能力を重視して融資を検討してもらえるケースがあります。
ここでは、過去の滞納分をすでに解消(完済)しており、現在の返済能力がある人を対象に、「全国どこからでも申込可能な正規の中小消費者金融20社」を厳選して比較一覧表にまとめました。
| 金融機関名 | 全国申込 | 貸付金利(実質年率) | 利用限度額 | 主な特徴・利便性 |
| セントラル | ○(WEB完結) | 年4.8~18.0% | 1万~300万円 | セブン銀行ATM対応・最短即日融資 |
| フクホー | ○(WEB・電話) | 年9.9~20.0% | 5万~200万円 | 創業50年以上の老舗・コンビニで契約書発行 |
| アロー | ○(アプリ・WEB) | 年15.0~19.8% | 1万~200万円 | アプリ完結で郵送物なし・スピーディー審査 |
| いつも | ○(WEB完結) | 年7.0~18.0% | 1万~500万円 | 電話・郵送物なし・最大60日間無利息 |
| キャッシングのフタバ | ○(WEB申込) | 年14.96~17.95% | 1万~500万円 | 少額融資に強み・女性専用窓口あり |
| キャッシング「エイワ」 | ○(全国店舗網) | 年17.95~19.94% | 1万~50万円 | 対面審査重視・現在の返済意欲を評価 |
| ベルーナノーティス | ○(WEB・電話) | 年4.5~18.0% | 1万~300万円 | 通信販売グループ・何度でも使える無利息 |
| ライオンズリース | ○(WEB完結) | 年15.0~20.0% | 1万~300万円 | 創業40年以上の実績・独自審査による柔軟対応 |
| スカイオフィス | ○(WEB申込) | 年15.0~20.0% | 1万~50万円 | 来店不要・迅速な審査体制 |
| 日本ファイナンス | ○(WEB申込) | 年15.0~20.0% | 1万~300万円 | 独自の柔軟な審査基準・丁寧なヒアリング |
| アルコシステム | ○(WEB完結) | 年15.0~20.0% | 1万~50万円 | 創業40年以上の実績・WEB振込融資 |
| ハローハッピー | ○(WEB・電話) | 年10.0~18.0% | 1万~100万円 | 独自審査・多目的なフリーローン展開 |
| キャッシングアムザ | ○(WEB完結) | 年15.0~20.0% | 1万~100万円 | スマホ完結・迅速な審査回答 |
| AZ(エーゼット) | ○(WEB申込) | 年7.0~18.0% | 1万~300万円 | 枠の柔軟性・24時間WEB申込受付 |
| キャッシュサービス「プラン」 | ○(WEB申込) | 年15.0~20.0% | 1万~50万円 | 月々少額からの柔軟な返済設定 |
| ダイレクトワン | ○(WEB申込) | 年4.9~20.0% | 1万~300万円 | スルガ銀行グループ・初回55日間無利息 |
| キャッシングスペース | ○(WEB・電話) | 年8.0~18.0% | 1万~500万円 | 柔軟な利用限度額と個別ヒアリング |
| ユニズム | ○(WEB申込) | 年15.0~20.0% | 1万~50万円 | WEB申込特化・迅速な対応力 |
| デイリーキャッシング | ○(WEB申込) | 年8.5~18.0% | 1万~500万円 | 幅広い限度額設定・迅速な振込対応 |
| もみじファイナンス | ○(WEB申込) | 年15.0~20.0% | 1万~50万円 | 独自の柔軟審査・全国から申込可能 |
セントラル|中小規模ならではの柔軟な独自審査と大手に近い利便性を両立
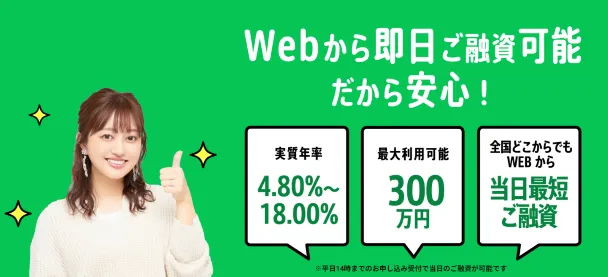
セントラルは創業50年以上の歴史を持つ老舗の中小消費者金融であり、日本全国からのWEB申込に対応しています。
中小規模でありながら大手並みの利便性を備えている点が大きな特徴と言えます。独自発行の「Cカード」を利用することで、全国のセブン銀行ATMにて借入や返済をおこなうことができます。
過去の滞納履歴よりも現在の収入と返済計画を重視した審査がおこなわれるため、大手に断られた後の選択肢として適しています。
WEB申込なら最短即日融資にも対応しており、初めて利用する人向けに30日間の無利息サービスも用意されています。
フクホー|現在の返済能力を重視した独自審査をおこなう老舗
大阪に本社を置くフクホーは、創業50年を超える信頼性の高い中小消費者金融で、全国どこからでもWEBや電話での申込を受け付けています。
過去の信用情報だけに頼らず、現在の生活状況や返済能力を総合的に判断する独自審査をおこなっています。
全国のセブン-イレブンに設置されているマルチコピー機から契約書類を即時発行・送付できる仕組みを導入しており、自宅への送付物を減らせるため、家族に知られずに手続きを進めたい人にとっても利用しやすい環境が整えられています。
アロー|過去の債務整理・自己破産などより「現在の返済能力と安定」を重視する
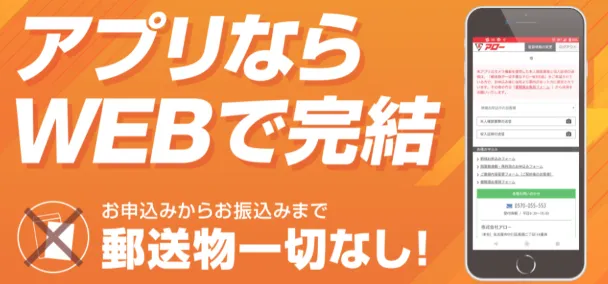
愛知県名古屋市に拠点を置くアローは、全国どこからでも申込可能なWEB・アプリ完結型の消費者金融です。
専用の「アローのWEB完結キャッシングの書類審査専用アプリ」または公式WEBサイトから申込をおこなうことで、郵送物なしで契約手続きを完了できます。WEB申込であれば最短45分で審査結果が通知され、最短即日振込にも対応しています。
過去に金融トラブルや滞納を経験した人からの相談にも柔軟に応じており、現在の収入証明書を提出することで現実的な返済プランを提案してもらえます。
いつも-itsumo-|大手否決者にも柔軟に対応
高知県に本社を置く「いつも」は、全国どこからでも申込できるWEB完結取引を提供する中小消費者金融です。
電話連絡や郵便物なしで手続きが進められるため、プライバシーを守りながら借入をおこなうことができます。また、はじめての利用かつ一定の借入条件を満たす場合、最大60日間の無利息サービスが適用される点も大きなメリットです。
担当者の対応が丁寧であることでも定評があり、現在の返済能力について電話で親身に相談に乗ってもらえる体制が構築されています。
キャッシングフタバ|少額融資に強みがあり女性向け窓口も用意
キャッシングフタバは、創業50年以上の実績を誇る老舗貸金業者であり、全国からのWEB申込に対応しています。
利用限度額は1万~50万円に設定されており、必要最低限の資金を借入したい人に適しています。また、女性スタッフが対応する「レディースキャッシング」も用意されているため、カードローンの利用が初めての女性でも安心して相談可能です。
他社借入が複数ある場合でも、過去の滞納歴ではなく現在の収入で返済可能かどうかに重点を置いた柔軟な審査がおこなわれます。
キャッシング「エイワ」|対面審査で利用者の現在の状況を親身にヒアリング
エイワは、全国各地に店舗を展開し「対面与信(対面審査)」を貫いている中小消費者金融です。
公式WEBサイトから全国申込が可能で、受付後に最寄りの店舗へ足を運び、担当者と直接面談をおこなうシステムを採用しています。
機械的なスコアリング審査では弾かれてしまうような過去の滞納歴があっても、直接会って現在の事情や今後の返済意欲を伝えることで、融資を受けられるケースが存在します。
説得力のある返済計画を直接説明できるため、書面やWEBだけの審査に不安がある人にとって有力な選択肢となるでしょう。
ベルーナノーティス|初回および完済後の無利息サービスが魅力
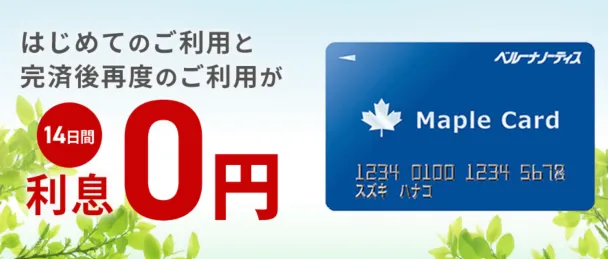
ベルーナノーティスは、大手通信販売ベルーナグループの株式会社サンステージが運営する全国対応の貸金業者です。
WEBや電話を通じて全国どこからでも手軽に申込をおこなうことができます。はじめての利用時だけでなく、完済後に再度利用する際にも14日間の無利息サービスが適用される独自の仕組みを持っています。
通信販売で培われた顧客対応のノウハウがあり、女性や高齢者の利用者も多いのが特徴です。過去の滞納を解消し、少額の資金を一時的に準備したい人にとって使い勝手の良い選択肢と言えます。
ライオンズリース|創業40年以上の柔軟な審査
愛知県名古屋市に本社を構えるライオンズリースは、1981年の設立から長年の実績を持つ正規の中小消費者金融です。 全国からのWEB申込に対応しており、来店不要で手続きを進めることができます。
過去の信用情報のみで機械的に判断するのではなく、現在の生活状況や収入に基づいた独自の審査をおこなうのが特徴です。そのため、過去の滞納を完済したあとの借入先として検討できる金融機関となっています。
スカイオフィス|スピーディーな審査が強み
福岡県に本社を置くスカイオフィスは、全国対応・来店不要で利用できる迅速な審査体制に定評がある消費者金融です。
利用限度額は最高50万円までに絞られており、過度な融資を防ぎつつ少額融資に特化した柔軟な判断をおこなっています。
平日14:00までに手続きが完了すれば、最短即日振込にも対応可能です。急な入用で資金が必要になった際、過去の滞納歴をクリアしている人であれば相談してみる価値があります。
日本ファイナンス|独自の柔軟な審査基準を展開
山口県を中心に展開している日本ファイナンスは、全国からのWEB申込を受け付けている正規の貸金業者です。
機械的な一括判定ではなく、個別の生活実情に応じた丁寧な審査をおこなっています。他社での借入履歴や過去の滞納経験がある場合でも、現在の就労状況や今後の返済意欲を考慮した柔軟な対応が期待できます。
アルコシステム|創業40年以上の実績を持つ老舗
兵庫県に本社を置くアルコシステムは、1983年創業の歴史と実績を持つ正規の中小消費者金融です。
公式サイトから全国24時間いつでも申込が可能で、来店不要で契約手続きが進められます。過去の信用トラブルや滞納履歴に囚われず、現在の就労状況や収入バランスに基づいた独自の判断をおこなう点が強みです。
少額融資を中心に手厚い対応をおこなっているため、過去の滞納を完済したあとの相談先として適しています。
ハローハッピー|独自の審査基準で一人ひとりに寄り添う
大阪市に拠点を置くハローハッピーは、全国からのWEBおよび電話申込に対応している貸金業者です。
フリーローンのほか、使い道に応じた各種ローンを取り扱っており、機械的な判定に頼らない柔軟な独自審査をおこなっています。
過去に支払いの滞納を経験した人であっても、現在は収入が安定しており計画的な返済が可能であると確認できれば融資を検討してもらえます。
キャッシングアムザ|スピード審査が魅力
福岡県に本社を置くアムザは、スマホひとつで全国どこからでも申込可能なWEB完結対応の中小消費者金融です。
書類提出を含めてオンラインで手続きが完結するため、郵送物のやり取りを減らしてスピーディーに契約を進めることができます。
過去の滞納を解消済みで、現在の返済能力を重視して評価してもらいたい人に適した柔軟な審査体制を整えています。
AZ(エーゼット)|夜間や休日も申込可能
京都府に拠点を置く株式会社AZは、全国対応のWEB申込システムを完備している正規の貸金業者です。
公式サイトから24時間いつでも申込手続きをおこなうことができ、迅速な審査対応をおこなっています。
枠の柔軟性や手続きの簡潔さに定評があり、他社での審査落ちや過去の滞納経験がある人に対しても、現在の生活状況を考慮した丁寧な審査をおこなっています。
キャッシュサービス「プラン」|月々の返済負担を抑えた柔軟な融資
大阪市に本社を構える有限会社プランは、全国からのWEB申込に対応している地域密着型の老舗消費者金融です。
利用限度額は最高50万円までの少額融資をメインとしており、月々の返済額を無理のない金額に設定できる点が大きな特徴です。
過去の滞納をクリアしたうえで「生活に支障を出さずに少しずつ返済したい」という利用者の実情に合わせた審査対応をおこなっています。
ダイレクトワン|スルガ銀行グループの安心感
ダイレクトワンは、スルガ銀行グループに属する全国対応の中小消費者金融です。
WEB完結での申込が可能であり、初めて利用する人向けに初回借入の翌日から55日間の無利息サービスが用意されている点が大きな魅力です。
大手とは異なる独自の審査基準を設けており、過去に滞納歴があっても現在の返済能力が十分にあると判断されれば、前向きに融資を検討してもらえます。
キャッシングスペース|一人ひとりの返済計画に合わせた融資
大阪府守口市に本社を置くスペースは、全国対応で個別のヒアリングを大切にしている消費者金融です。
WEBや電話を通じて全国どこからでも申込が可能であり、担当者が現在の生活費や他社借入のバランスについて細かく聞き取りをおこないます。
過去の滞納経験を考慮しつつも、無理のない返済計画をともに組み立てる姿勢があるため、大手の機械審査で不通過となったあとの有力な選択肢となります。
ユニズム|少額融資で迅速な対応を実現
三重県に拠点を置くユニズム(矢野商事株式会社)は、全国からのWEB申込に特化した正規の貸金業者です。
インターネットからの申込受付後、スピーディーに審査結果を通知する効率的なオペレーションを展開しています。
過度な貸付けを防ぐために利用限度額を少額に抑えつつ、過去の滞納をすでに解消した利用者の現在の返済意欲を考慮した審査をおこなっています。
デイリーキャッシング|幅広い資金ニーズに柔軟対応
東京都に拠点を置くデイリーキャッシングは、全国対応でフリーローンや借換ローンなどを扱う消費者金融です。
公式サイトから簡単に申込ができ、迅速な振込融資に対応しています。 過去に信用情報上のトラブルや滞納があった場合でも、現在の安定した収入と明確な使い道を提示することで、個別の状況に応じた融資判断が期待できます。
もみじファイナンス|柔軟な独自審査
広島県に本社を置くもみじファイナンスは、全国からのWEB申込を受け付けている地域密着型の中小消費者金融です。
少額融資を中心に、大手消費者金融では弾かれてしまうような過去の金融トラブルや滞納履歴がある人に対しても、現在の生活状況や収入を重視した柔軟な審査をおこなっています。
担当者による丁寧なヒアリングを通じて、一人ひとりの実情に合わせた融資の相談が可能です。
滞納中でどこからも借りられない場合の現実的な解決策
どこからも借入ができず、返済や生活資金に行き詰まっている状況であっても、違法な業者に頼るべきではありません。
国や自治体には生活に困窮している人を支援する公的制度が用意されているほか、法律の専門家に相談して借金問題を根本から解消する方法が存在します。
新たな借入を模索するのではなく、以下に挙げる現実的な手段や相談窓口を活用して、生活の再建を目指してください。
不用品や所有物を売却して即座に現金化する
新たな借入をおこなうのではなく、身の回りの不用品を売却して即座に現金を用意する方法があります。
ブランド品や家電、スマートフォン、ゲーム機、書籍などをリサイクルショップや買取専門店に持ち込めば、その場で査定・現金化が可能です。
また、フリマアプリやネットオークションを活用すれば、現金化までの時間はかかりますが、店頭買取よりも高い価格で売却できるケースもあります。
まずは自宅にある不要なものを整理し、売却できるものがないか確認してみましょう。
即日払いの単発バイトや副業で直近の資金を確保する
スキマ時間を利用して働ける単発バイトや副業をおこない、短期間で手元資金を確保するのも有効な手段です。
近年では、面接や履歴書が不要で、働いた当日に給与を受け取れる単発バイトアプリ(スキマバイトアプリ)が数多く提供されています。
休日の時間や本業が終わった後の時間を利用して勤務することで、借入に頼ることなく数千円〜数万円単位の資金を得ることが可能です。
現在の収入だけで返済や生活費が不足している場合は、自力で稼ぐ手段を増やすことを検討してください。
勤務先の給料前払い制度(前金払)を利用する
すでに働いた分の給与を給料日前に受け取れる「給料前払い制度」を導入している企業であれば、この仕組みを活用する選択肢もあります。
給料前払い制度は、労働基準法第25条に基づき、非常時(病気や災害、やむを得ない費用が必要な場合など)に既労働分の支払いを請求できる権利とも関連しています。自社でこのような前払いサービスや制度が整っているか、勤務先の総務や人事担当部署へ確認してみるとよいでしょう。
ただし、これはあくまで将来受け取る予定の給与を前倒しで受け取る仕組みであるため、翌月の支給額が減る点には注意が必要です。
複数社で滞納している場合はおまとめローンも検討
おまとめローンとは、複数の金融機関からおこなっている借入を1社に集約し、返済を一本化するための金融商品です。
毎月の返済窓口が1つになることで返済管理が容易になるだけでなく、借入総額や適用金利によっては、毎月の返済額や最終的な利息負担を軽減できる可能性があります。
また、おまとめローンは貸金業法において「顧客に有利となる借り換え」と定義されており、年収の3分の1を超える借入を制限する「総量規制の例外」として扱われる点も大きな特徴です。
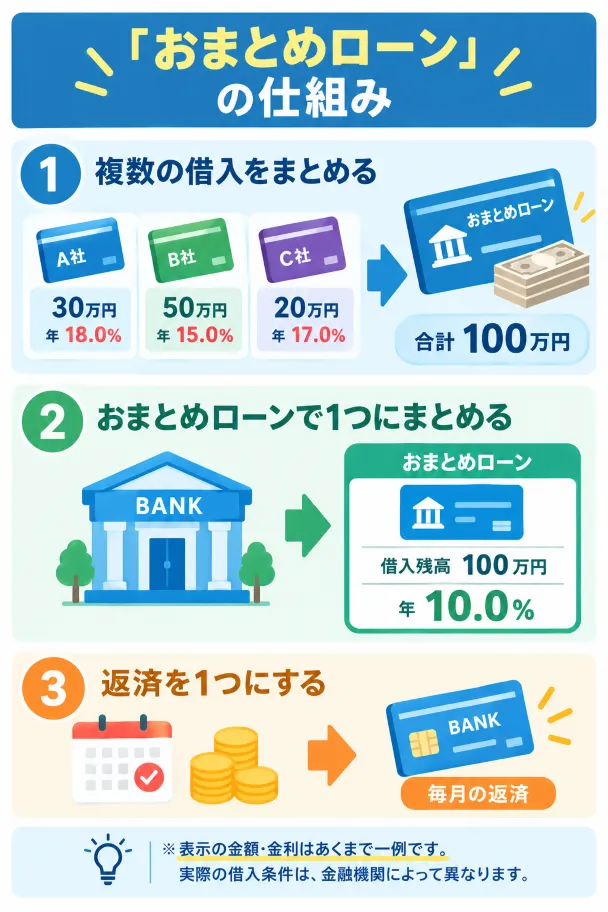
現在進行形で長期間の滞納している場合、おまとめローンの審査に通過するのは難しいでしょう。おまとめローンであっても通常のカードローンと同様に厳密な審査がおこなわれ、申込者の信用情報や返済能力が確認されるためです。
しかし、数日程度の遅れですぐに解消した場合や、現在の滞納分を速やかに全額返済(解消)した状態であれば、おまとめローンを検討する余地が十分に生まれます。
多重債務によって返済が行き詰まり、滞納を繰り返してしまう悪循環に陥る前に、まずは現在の滞納を解消したうえでおまとめローンを活用し、返済計画を再構築することは現実的な選択肢の一つとなります。
信頼できる家族や知人に相談して支援を求める
どこからも借入ができずにお金に困っている場合は、信頼できる家族や親族、知人に現在の状況を正直に話し、相談してみるのも選択肢の一つです。
事情を打ち明けることで、一時的な金銭支援や生活費の補てん、または一緒に解決策を考えてもらえる可能性があります。金融機関や公的制度を利用する場合と異なり、審査や金利が発生しない点も大きなメリットと言えるでしょう。
ただし、身近な間柄であっても金銭のやり取りは人間関係を悪化させる可能性が高まります。もし頼る場合は、口頭約束で終わらせず「借用書」を必ず作成し、返済期日や返済方法をあらかじめ明確にしておく配慮が不可欠です。
誠実な姿勢を示して信頼関係を損なわないよう努めつつ、無理のない形で相談してみるとよいでしょう。
公的支援制度(生活福祉資金貸付制度など)の利用を検討する
民間金融機関での借入が困難な人に向けて、国や自治体がおこなっている公的融資・支援制度が存在します。
代表的な制度として、都道府県社会福祉協議会がおこなう「生活福祉資金貸付制度」が挙げられます。これは、低所得者世帯や障害者世帯、高齢者世帯などを対象に、生活の再建に必要な資金を無利子または低利で融資する仕組みです。
また、失業や一時的な理由で毎日の生活費に苦しんでいる場合は、緊急かつ一時的に世帯の維持が困難となった人を支援する「緊急小口資金」などの相談も受け付けています。
相談先は各地の社会福祉協議会や福祉事務所となります。審査や手続きには一定の期間が必要となりますが、安全に利用できる選択肢としてまずは窓口へ足を運んでみるとよいでしょう。
返済のめどが立たない場合は債務整理を専門家に相談する
すでに他社の返済を滞納しており、自力での解消や全額返済のめどが立たない状況であれば、弁護士や司法書士といった専門家に債務整理を相談するのが適切です。
債務整理とは、借金の減額や支払期の猶予、返済免除などを法的に進める手続きのことです。将来発生する利息のカットなどを求める「任意整理」や、すべての支払義務を免除してもらう「自己破産」などの方法が存在します。
債務整理の主な種類
- 任意整理:債務整理の一種で、裁判所などの公的機関を通さずに借金の返済負担を軽減する手続きです。将来発生する利息(将来利息)のカットや、返済期間を3年〜5年程度の長期分割払いに見直すことが見込めます。
- 個人再生:裁判所を利用しておこなう債務整理手続きの一つです。返済が困難になった個人が、裁判所に再生計画を認めてもらうことで、借金を大幅に減額できます。
- 自己破産:収入や財産が不足し、借金の返済が不可能になったことを裁判所に認めてもらい、原則として全ての借金の支払義務を免除(免責)してもらうための法的な債務整理手続きです。
専門家に依頼した時点で各金融機関からの催促・督促は一時的にストップするため、精神的な負担を大きく軽減できます。
借金を返すために別の場所から借入を重ねる行為は事態をさらに悪化させるため、早期に法的手段も含めた解決を図ることが重要です。
法テラスなど公的な無料相談窓口を活用する
「弁護士や司法書士に相談したくても、費用を払う余裕がない」という場合は、公的な相談機関の活用を検討してください。
たとえば、国が設立した法的トラブル解決の総合案内所である「法テラス(日本司法支援センター)」では、経済的に余裕がない人を対象に無料の法律相談をおこなっています。
法テラスの資力基準を満たせば、同一の相談内容について3回まで無料で弁護士や司法書士に相談できるほか、着手金や報酬金などの費用を一時的に立替えてもらう制度も利用可能です。
どこに相談すべきか判断がつかないときは、法テラスのサポートダイヤルや居住地の消費生活センターに連絡し、適切なアドバイスを受けるようにしましょう。
よくある質問
- クレジットカードの滞納中でも借りられますか?
-
クレジットカードの支払いを現在進行形で滞納している状態では、新たな借入をおこなうことは難しいでしょう。なぜなら、金融機関は審査時に信用情報を必ず照会するため、クレジットカードなどの支払いが遅れている事実が発覚すると返済能力がないと判断されてしまいます。希望する金額が少額であっても審査通過は困難であるため、まずは現在の滞納分を速やかに解消することを優先してください。
- 滞納の記録はいつまで残りますか?
-
滞納の期間によって信用情報への影響や金融機関の対応は異なります。数日の遅延であっても記録は残りますが、およそ2~3カ月以上の長期滞納になると信用情報機関に異動情報が登録されます。以下の表で滞納期間ごとの影響をまとめたので確認してください。現在の状況に応じた適切な対応を取ることが極めて重要です。
滞納期間 信用情報への影響 新規借入・ローンの可否 主な発生リスク 数日~1カ月未満 支払滞納の履歴が記録 審査通過は極めて困難 遅延損害金の発生・督促連絡 1カ月~2カ月未満 短期滞納の記録 原則として不可能 利用停止・一括返済の請求予告 2~3カ月以上 異動情報(長期滞納)登録 全金融機関で不可能 異動情報登録(約5年間保持) - 滞納分を完済すればすぐにカードローンを組めますか?
-
滞納分を完済しても過去の滞納記録は信用情報機関に約5年間残り続けるため、すぐに大手消費者金融や銀行の審査へ通るわけではありません。ただし、現在は延滞を完済しており十分な返済能力があると判断されれば、独自の審査基準を持つ中小消費者金融で融資を受けられるケースはあります。
状態・経過期間 大手消費者金融・銀行 中小消費者金融 審査のポイント 現在滞納中 不可 不可 新規融資は難しい 完済後~5年未満 困難 可能性あり 現在の返済能力を個別判断 完済後5年経過 利用可能 利用可能 信用情報から滞納記録が消去 - 審査なしで借りられるローンはありますか?
-
審査なしで借りられる正規のカードローンはありません。貸金業法では利用者の返済能力を調査することが義務付けられているため、審査をおこなわない業者は違法なヤミ金の可能性が高いと言えます。滞納中でどこからも借りられない状況であっても、犯罪やトラブルに巻き込まれる危険があるため絶対に利用してはいけません。
まとめ
現在進行形で他社の支払いを滞納している場合、貸金業法で定められた返済能力の調査により、正規の消費者金融から新たに借入することはできない可能性が高いでしょう。
そのため、インターネット上で「滞納中でも融資可能」「審査が甘い」と謳う業者は違法なヤミ金である可能性が高いため、絶対に利用しないでください。
ただし、過去の滞納をすでに完済・解消しており、現在の生活や収入が安定していれば、独自審査をおこなう中小消費者金融で融資を受けられる実例も存在します。自身の現在の返済能力を正確に把握したうえで、安全な正規の貸金業者への申込を検討しましょう。
一方、現在も返済のめどが立たずに悩んでいる場合は、無理に新たな借入を探すのではなく、公的支援制度の利用や専門家への相談を優先してください。法テラスなどの公的な無料窓口を活用し、債務整理も含めた生活の根本的な立て直しを目指すことが大切です。