この記事でわかること
- 審査が甘い消費者金融は存在せず正規業者は必ず審査をおこなう
- 中小消費者金融は独自基準で現在の返済能力を重視して判断する
- 借入件数が多い人はおまとめローンや公的制度の利用を検討しよう
お金が必要な場面で消費者金融の審査に落ちてしまい、どこからも借りれない状態になると不安になる人も多いのではないでしょうか。「なぜどこからも借りれないのか」「もう借りる手段はないのか」と焦ってしまうかもしれません。
消費者金融の審査に通らない背景には、明確な原因が存在します。原因を正確に把握して適切に対処すれば、状況を打開できる可能性があるでしょう。
この記事では、どこからも借りれない状態に陥る理由やヤミ金の危険性、安全に現金を確保するための解決策について詳しく解説します。
「審査が甘い消費者金融」は存在しない!貸金業法と審査の真実
結論から述べると、審査が甘い消費者金融は存在しません。正規の金融機関は法律に基づき、厳密な基準で審査をおこなっているためです。
貸金業法によって総量規制と返済能力の調査が義務づけられている
消費者金融などの貸金業者は、「貸金業法」という法律を遵守して運営されています。この法律の第13条では、顧客に融資をおこなう際の「返済能力の調査」が義務づけられている仕組みです。そのため、審査なしや甘い基準で貸付をおこなうことはできません。
貸金業者は、貸付けの契約を締結しようとする場合には、顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない。
出典:e-Gov法令検索「貸金業法|(返済能力の調査)第十三条」
審査において金融機関が特に重視するのは以下の点です。
審査時に金融機関が重視するポイント
- 安定した収入の有無:毎月継続した収入があるかを確認する。
- 総量規制の範囲内か:他社借入を含めた借入総額が「年収の3分の1」を超える貸付は原則として禁止されている。
- 信用情報の状態:過去の遅延や滞納などの履歴をチェックする。
「審査なし」「ブラック対応」を謳う業者は違法なヤミ金の可能性が高い
貸金業法第16条では、借入が容易であることを過度に強調する「誇大広告」を禁止しています。したがって、「審査なし」「ブラックでも借入できる」「極甘審査」といった宣伝文句を使用する正規業者は存在しないといえるでしょう。
(誇大広告の禁止等)
出典:e-Gov法令検索「貸金業法|(誇大広告の禁止等)第十六条」
第十六条 貸金業者は、その貸金業の業務に関して広告又は勧誘をするときは、貸付けの利率その他の貸付けの条件について、著しく事実に相違する表示若しくは説明をし、又は実際のものよりも著しく有利であると人を誤認させるような表示若しくは説明をしてはならない。
このような甘い言葉で勧誘してくる業者は、貸金業の登録を金融庁から受けていない違法な「ヤミ金」である可能性が高いといえます。ヤミ金を利用すると、法外な金利を請求されたり、悪質な取り立てに遭ったりするリスクがあるため、決して利用してはいけません。
ネット上における「極甘審査ファイナンス」など口コミの信憑性
ネット上の掲示板やSNSでは「ブラックでも借りられた」「極甘審査ファイナンス」といった書き込みが見受けられますが、これらの情報を鵜呑みにするのは危険といえるでしょう。
掲示板の体験談は個人差があり全員にはあてはまらない
匿名掲示板やQ&Aサイトに投稿されている「審査が甘い」という体験談は、あくまで投稿者個人の主観や当時の状況に基づいた結果に過ぎません。
金融機関は申込者の年収、他社借入の状況、勤続年数などを総合的に判断して融資の可否を決定します。
たとえば「他社借入があっても通過した」という口コミがある場合でも、その人が総量規制(年収の3分の1)の範囲内であり、かつ毎月の返済能力が十分にあったから通過したと考えられます。
正規の消費者金融である以上、だれでも無条件で審査に通る「極甘審査」は存在しないため、ネット上の噂を過信せず自身の状況を整理することが大切です。
成約率(審査通過率)は借りやすさを保証する数値ではない
大手消費者金融などが公開している「成約率(審査通過率)」は、申込者全体のうち実際に契約に至った人数の割合を示した客観的な指標となっています。ただし、成約率が高いからといって「審査が甘い」「だれでも借りやすい」と直結するわけではありません。
成約率を参考にする際は、以下の点に留意する必要があります。
- 算定方法の違い:金融機関ごとに成約率の集計基準や算定方法が異なる場合がある。
- 申込者の属性:キャンペーン期間中などで一時的に申込者が増えたり、属性の偏りによって数値が変動したりする。
- 個別審査の原則:全体の成約率が約40%であっても、申込者自身の返済能力や信用情報に問題があれば個別の審査には通過できない。
成約率はあくまで目安の一つとして捉え、借りやすさの絶対的な指標として判断材料にすることは避けましょう。
消費者金融の審査に落ち続ける主な原因と対策
何度申込しても審査に通らない場合、貸金業法に基づく返済能力の判断基準に抵触している可能性が考えられます。金融機関が不承認とする背景には、共通するいくつかの主な要因が存在します。
信用情報機関に延滞や異動情報が登録されている
過去にローンやクレジットカードの支払いで長期の滞納があった場合、指定信用情報機関(CICやJICCなど)に異動情報が登録されます。
信用情報とは、クレジットやローンの契約や申し込みに関する情報のことで、客観的な取引事実を登録した個人の情報です。そして、この信用情報は、クレジット会社が顧客の「信用」を判断するための参考資料として利用されます。
出典:株式会社シー・アイ・シー「信用情報とは」
異動情報が残っている期間は、返済能力が欠如していると判断されやすく、審査通過が非常に難しくなる仕組みです。
異動情報が登録される代表的な要因
- 61日または3カ月以上の長期滞納:スマホ端末の分割払い費用の遅れやカードの返済遅れを含む
- 債務整理の実施:任意整理や自己破産などの手続きをおこなった過去がある
- 代位弁済の発生:保証会社が代わりに返済をおこなった履歴が存在する
自身の信用情報はCICやJICCへ開示請求をすることで確認できるため、不安がある人は事前に確認すると良いでしょう。
借入件数や借入総額が年収の3分の1(総量規制)に達している
貸金業法では「総量規制」が定められており、貸金業者は年収の3分の1を超える融資をおこなうことが原則として禁止されています。他社を含めた借入総額がすでに上限に達している場合、新たに申込しても審査には通過できません。
過度な借り入れから消費者の皆さまを守るために、年収などを基準に、その3分の1を超える貸付けが原則禁止されています(総量規制)。例えば、年収300万円の方が貸金業者から借り入れできる合計額は、最大で100万円となります。
出典:日本貸金業協会「1 お借り入れは年収の3分の1までです」
また、借入総額だけでなく他社からの借入件数も慎重に確認されます。明確な基準は公表されていないものの、一般的に借入先が3社~4社以上になると毎月の返済負担が大きいと判断され、審査で厳しく扱われる傾向が見られます。
希望借入額を必要最小限に抑える、あるいは既存の借入を返済して件数や残高を減らす対策が必要となるでしょう。
短期間に複数の金融機関へ同時に申込している
審査を通過できるか不安だからといって、短期間に何社もの消費者金融へ同時に申込することは避けるべきです。カードローンやクレジットカードへの申込履歴は、信用情報機関に6カ月間登録されます。
1カ月の間に3社以上の金融機関へ申込すると、金融機関から「資金繰りに深刻な困窮をしているのではないか」「他社でも否決されているのではないか」と判断されやすくなります。この状態は通称「申込ブラック」と呼ばれ、審査において不利益を被る原因となるため、申込は必ず1社ずつ結果を確認しながら進めましょう。
大手消費者金融の審査に落ちた人が中小消費者金融に通る可能性がある理由
大手消費者金融の審査に通過できなかった場合でも、中小消費者金融であれば借入できたというケースが存在します。これは決して「中小の審査が甘い」というわけではなく、両者で審査の基準や手法が異なるためといえるでしょう。
大手は過去の信用情報を重視するスコアリング審査が中心
大手消費者金融は、日々寄せられる膨大な数の申込を迅速に処理するため、コンピューターによる「スコアリング審査」を導入しています。これは申込者の年齢、年収、勤続年数、過去の信用情報などを自動的に点数化し、基準を満たしているかを判定する仕組みです。
スコアリング審査では過去のデータが機械的に評価される傾向にあります。そのため、現在の収入が安定していても、信用情報に少しの懸念点があったり、他社借入件数が基準を超えていたりすると、システム上で自動的に否決されてしまう可能性が高くなります。
中小は過去の経歴より現在の返済能力を重視する独自審査を採用
一方、中小消費者金融は大手のような自動スコアリングではなく、担当者の目視による「独自審査」を採用しているのが特徴です。
信用情報機関のデータだけを鵜呑みにするのではなく、現在の収入状況や勤務実態、過去に延滞へ至ってしまった個別の事情などを担当者が総合的に判断をおこないます。
過去の金融トラブルよりも「現在、継続して返済できる能力があるか」に焦点を当てるため、大手で条件を満たさず、審査に落ちてしまった人にも、柔軟に対応してもらえる可能性があります。
独自審査であっても現在滞納中の人や総量規制を超える人は通過できない
中小消費者金融の独自審査は柔軟な対応が期待できる反面、だれでも無条件に通過できるわけではありません。貸金業法を遵守する正規業者である以上、法的な制限や最低限の基準が存在します。
具体的に、以下のような状況に該当する人は、中小消費者金融であっても借入は困難です。
- 現在、他社のローンの返済を滞納している
- 本人に安定した継続収入がない(無職など)
- 借入総額がすでに年収の3分の1(総量規制)に達している
現在の返済能力が客観的に証明できない状態では、独自審査をおこなう企業であっても審査に通ることはありません。申込前に、自身の収入や他社からの借入残高を正確に把握しておくことが重要となるでしょう。
中小消費者金融を選ぶときの注意点とヤミ金の見分け方
中小消費者金融は柔軟な対応が期待できる反面、利用時にはいくつかの注意点が存在します。
特に、違法業者との見極めや申込時の行動には十分な配慮が必要といえるでしょう。
金融庁の「登録貸金業者情報検索サービス」で登録番号を必ず確認する
正規の消費者金融として営業するためには、国や都道府県から認可を受け、貸金業者としての登録をおこなうことが法律で義務づけられています。そのため、公式サイトなどに「登録番号(例:関東財務局長(○)第○○○○○号)」が記載されているかを確認することが重要です。
しかし、悪質なヤミ金のなかには架空の番号を記載して正規業者を装うケースも見受けられます。違法業者を利用すると法外な利息を請求されるリスクがあるため、「ブラック対応」「審査なし」などの甘い言葉には注意しなければなりません。
少しでも不審に感じた場合は、金融庁が提供する「登録貸金業者情報検索サービス」を利用し、入力した番号や名称が実在する正規の金融機関であるかを照会するのが安全な方法です。
短期間に複数社へ同時に申込する「申込ブラック」を避ける
審査に通過できるか不安だからといって、短期間に複数の事業者へ手当たり次第に申込することは避けるべきです。信用情報機関には、カードローン等の申込履歴が6カ月間登録される仕組みとなっています。
同時期に何社も申込をすると、金融機関側から「資金繰りに相当困窮している」「他社で審査に落ち続けているのではないか」と警戒され、審査において不利に働く要因につながりかねません。
この状態は一般的に「申込ブラック」と呼ばれています。借入を希望する際は、自身の状況に適した1社に絞ってから手続きを進めるようにしましょう。
独自審査を公言している中小消費者金融
実際に、どのような独自審査をしているかは金融機関によって異なります。
公式サイトの情報から読み取れる独自審査の内容を以下にまとめましたので参考にしてください。
| 中小消費者金融 | 公式サイト | 金利 | 融資までの時間 | 無利息期間 | 特徴 |
|---|---|---|---|---|---|
| セントラル | 年4.8%〜18.0% | 最短30分 | 最大30日間 | 中小規模ならではの柔軟な独自審査と大手に近い利便性を両立 | |
| フクホー | 年7.3%〜20.0% | 最短即日 | なし | 必要書類は他社より多いが、現状を細かくヒアリング・調査 | |
| アロー | 年15.0%〜19.94% | 最短45分 | なし | 過去の債務整理・自己破産などより「現在の返済能力と安定」を重視する | |
| フタバ | 年14.959%〜 19.945% | 最短即日 (平日16時迄) | 最大30日間 | 他社借入4社以内なら対象とするなど、大手とは異なる柔軟な審査 | |
| いつも | 年4.8%〜18.0% | 最短45分融資 | 最大60日間 | 大手否決者にも柔軟に対応 | |
| ベルーナノーティス | 年4.5%〜18.0% | 最短30分 | 14日間 (何度でも可) | 通販の利用履歴等のデータベースを加味 | |
| キャネット | 年15.0%〜20.0% | 最短即日 | なし | 信用情報のスコアリングのみに依存せず、現在の状況を重視 | |
| アスト | 年14.6%〜17.9215% | 最短即日 | なし | 対面契約を重視し、個別の事情を考慮・ヒアリング | |
| ハローハッピー | 年10.0%〜18.0% | 最短即日 | なし | 過去に自己破産などの履歴があっても現在の返済能力を考慮 | |
| ライオンズリース | 年15.0%〜20.0% | 最短即日(平日14時迄) | なし | 過去の信用情報より現状の収入実績を評価 |
セントラル|中小規模ならではの柔軟な独自審査と大手に近い利便性を両立
セブン銀行ATMで利用できる「Cカード」の発行や自動契約機「セントラルくん」の展開など、大手並みの高い利便性を備えています。また、初回最大30日間の無利息サービスや即日振込にも対応しています。
審査に関しては、過去の履歴で機械的に弾くのではなく、現在の安定した収入や個別の事情を担当者が直接確認する独自審査を実施しており、利便性と柔軟な対応を両立しています。
フクホー|過去の金融事故より現在の状況を考慮し柔軟に判断する
創業50年以上の実績を持つ大阪の老舗で、全国のセブン-イレブンに設置されたマルチコピー機から契約書類を出力できる手続きのしやすさが特長です。
過去の金融トラブル(事故情報)のみで一律に否決せず、必要書類の確認と丁寧なヒアリング調査を通じて、現在の収入や生活状況における返済能力を重視して判断しています。
アロー|過去の債務整理・自己破産などより「現在の返済能力と安定」を重視する
専用アプリを利用した完全WEB完結(郵送物なし・来店不要)に対応し、プライバシーに配慮した手続きが可能です。
過去に債務整理や自己破産などの履歴がある方でも、現在安定した収入があり返済能力が備わっていれば一概に排除せず、現状の安定性を正しく評価する独自審査を実施しています。
フタバ|他社借入4社以内なら対象とするなど、大手とは異なる柔軟な審査
創業50年を超える老舗で、50万円までの小口融資に特化した安心感のあるサービスを提供しています。
大手では件数のみで自動否決されやすい層に対し、公式に「他社借入4社以内まで対応」と明記しています。
初回最大30日間の無利息サービスや女性専用の「レディースフタバ」など、細やかな配慮も備えています。
いつも|大手否決者にも柔軟に対応
公式アプリやWEB完結に対応し、カードレスかつ原則として電話での在籍確認なしで手続きが進められるのが強みです。また、最大60日間の手厚い無利息期間を設定しています。
過去の履歴や機械的なスコアリングで否決された(大手で断られた)方であっても、現在の収入状況や個別の背景を汲み取る柔軟な独自審査基準を採用しています。
ベルーナノーティス|通販の利用履歴等のデータベースを加味
大手通信販売「ベルーナ」グループが運営し、14日間の無利息サービス(完済後3ヶ月経過で何度でも適用可能)や80歳までの幅広い対象年齢が特長です。
グループ独自の通販利用実績や顧客データベースなどの蓄積されたノウハウを加味した審査を実施しており、収入のない専業主婦向けの「配偶者貸付」にも対応しています。
キャネット|信用情報のスコアリングのみに依存せず、現在の状況を重視
北海道・関西・九州などの各エリアで長年親しまれている地域密着型の消費者金融です。
信用情報機関の機械的な自動スコアリングだけに依存せず、一人ひとりの現在の生活状況や働いている環境、将来的な返済計画を直接確認・評価する柔軟な独自審査を実施しています。
アスト|対面契約を重視し、個別の事情を考慮・ヒアリング
四国・九州・中国エリアを中心に店舗を展開し、店頭での対面契約(対面与信)を軸とした親身な対応をしています。
担当者が直接対話することで、書類上の数値だけでは見えない個別の事情や資金使途、現在の返済意欲・能力を丁寧にヒアリングし、大手よりも低めの上限金利設定(年17.9215%)と合わせた独自審査を提供します。
ハローハッピー|過去に自己破産などの履歴があっても現在の返済能力を考慮
大阪・難波に拠点を置き、上限50万円までの少額融資を中心に展開しています。
過去に自己破産や債務整理などの金融事故歴がある場合でも、現在の収入状況や無理のない返済計画が立てられるかを直接評価する柔軟な審査体制が強みです。
ライオンズリース|過去の信用情報より現状の収入実績を評価
名古屋で30年以上の実績を持ち、全国振込融資に対応したスピード感ある対応が特長です。
過去の信用情報の内容にとらわれることなく、直近の収入実績や就労の安定度、現在の返済意思を担当者が直接ヒアリング・確認して総合的に評価する自社審査を実施しています。
はじめての借入や急ぎの場合は大手消費者金融を優先しよう
過去に金融トラブルを起こした経験がなく、はじめてカードローンを利用する人であれば、まずは大手消費者金融への申込を優先するとよいでしょう。
大手金融機関は最短数十分での審査完了や、初回利用者向けの無利息サービスなど、利用者に寄り添ったサービスが充実しているのが特徴です。
プロミス|最短3分融資と無利息サービスで急ぎの人に適している
| 金利 | 年2.5%〜18.0% |
|---|---|
| 融資までの時間 | 最短3分※1 |
| 無利息期間 | 最大30日間※2 |
- 最短3分融資も可能!※1
- 勤務先への電話連絡&郵送物は原則なし!
- 30日間の利息が0円!
※1.お申込み時間や審査によりご希望に添えない場合がございます。
※2.メールアドレス登録とWeb明細利用の登録が必要です。
プロミスは、申込から融資まで最短3分※1で完了するというスピード対応が強みのカードローンです。
また、はじめての利用であれば無利息サービスが適用されるため、給料日までの短期間だけ借入したいといったニーズにも適しています。
なお、アプリを利用したWEB完結で手続きをおこなうことで、郵送物なしでの契約も可能です。
アコム|最短20分融資と手厚いサポート体制で利用しやすい
| 金利 | 年2.4%〜17.9% |
|---|---|
| 融資までの時間 | 最短20分※1 |
| 無利息期間 | 初回契約日翌日から最大30日間 |
- 電話による勤務先への在籍確認を100%実施しない!
- WEBで完結!最短20分で融資可能!※1
- アコムでの契約がはじめての人は、初回契約日翌日から最大30日間!
※1.お申込時間や審査によりご希望に添えない場合がございます。
アコムは、はじめてカードローンを利用する人でも直感的に分かりやすい手続きと、手厚いサポート体制が多くの人に選ばれています。
また、勤務先への在籍確認の電話を100%実施しておらず、周囲に知られずに手続きを進めやすい環境が整っているのが魅力です。
融資までは最短20分となっており、急な出費にも迅速に対応できるでしょう。
アイフル|WEB申込で郵送物なしの手続きができる
| 金利 | 年3.0%〜18.0% |
|---|---|
| 融資までの時間 | 最短9分※1 |
| 無利息期間 | 最大30日間 |
- はじめての利用なら最大30日間の利息ゼロ!
- アプリが充実!バレずに使える
- 電話や郵送物に配慮!顧客満足度が高い!
※1.申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
アイフルは、スマホやパソコンからのWEB申込を利用することで、自宅への郵送物なしで契約手続きを完了できる体制を整えています。
審査にかかる時間は最短9分となっており、いち早く資金を調達したい場面で役立ちます。
また、原則として電話での在籍確認はおこなわない旨が明記されているため、プライバシーに配慮した借入を希望する人にも適しているでしょう。
借入件数が6件など多い人向けの解決策
すでに他社からの借入件数が6件などに達している場合、新規でカードローンの審査に通過することは極めて困難といえるでしょう。
多重債務の状態にある人は、新規借入先を探すのではなく、現状の負担を軽減するための対策に切り替える必要があります。
複数の借入を1つにまとめる「おまとめローン」を活用する
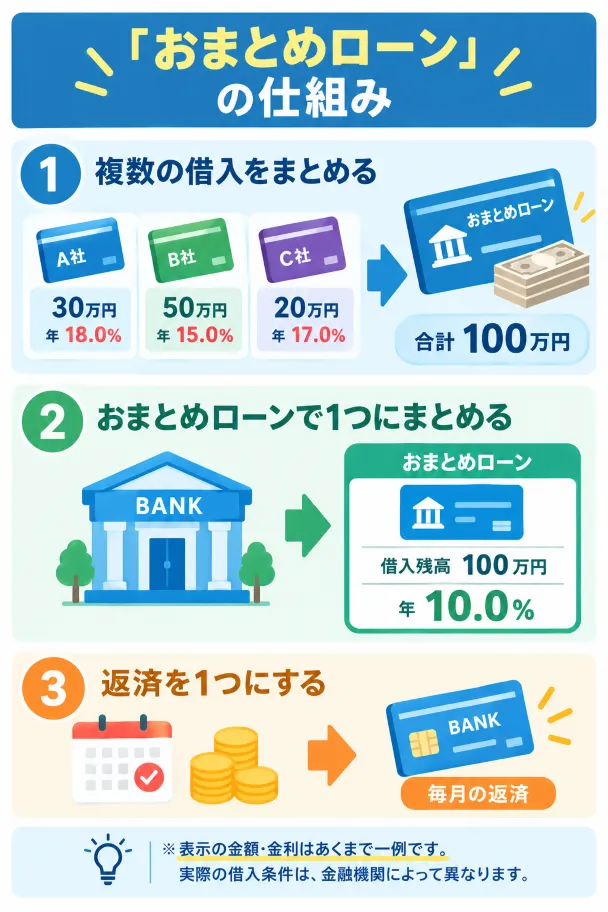
他社からの借入件数や金額が多い場合は、複数の借入を1社に統合する「おまとめローン」の利用を検討してください。
おまとめローンは、利用者が一方的に有利となる借り換えに該当するため、総量規制の「例外」として扱われます。つまり、すでに年収の3分の1を超える借入がある人でも審査の対象となる仕組みです。
借入先を1つにまとめることで、適用される金利が下がったり、毎月の返済負担を軽減できたりする可能性があります。
返済が困難なときは公的融資制度や専門機関へ相談する
おまとめローンの審査にも通らず、毎月の返済が立ち行かない状況であれば、借金を根本的に見直す段階にきていると考えられます。
どうしても生活資金が不足している場合は、国や自治体が提供する公的融資制度の活用を検討しましょう。
また、すでに返済不能に陥っているにもかかわらず、審査なしを謳う違法業者(ヤミ金)を利用するのは絶対に避けてください。一人で抱え込まず、法テラス(日本司法支援センター)や弁護士などの専門機関へ相談し、債務整理も視野に入れた解決策を探ることが早期解決につながります。
消費者金融の審査に関するよくある質問(FAQ)
- ネット上の「極甘審査」口コミは本当ですか?
-
ネット上の口コミは投稿者の主観や個人の状況に基づくものであり、全員にあてはまるわけではありません。正規の金融機関は貸金業法に基づき必ず厳密な審査をおこなうため、だれでも通過できる審査は存在しません。ネットの情報を鵜呑みにせず、自身の収入や返済能力に合わせた申込先を選ぶことが大切です。
- 借入が6件あっても新規申込できる金融機関はありますか?
-
借入件数が6件ある場合、総量規制や返済能力の観点から新規のカードローン審査に通過することは極めて困難です。中小消費者金融であっても慎重に判断されます。複数社からの借入で返済が難しい場合は、新規借入を探すのではなく、返済負担を軽減できるおまとめローンの利用や専門機関への相談を検討してください。
- 中小消費者金融を利用する利点と注意点はありますか?
-
中小消費者金融は大手と異なる独自の審査基準を設けており、現在の収入や返済意欲を考慮した個別審査をおこなう傾向があります。一方で申込先によって、利用できる提携ATMが少ない、WEB完結に対応していない、店舗にて対面対応が必須などさまざまな違いがあるため事前に把握しておく必要があります。
まとめ
貸金業法を遵守して運営されている正規の金融機関である以上、「審査が甘い」「だれでも借りられる」といった消費者金融は存在しません。
審査に落ちてしまった場合は、金融機関が重視するポイントを確認してみてください。
審査時に金融機関が重視するポイント
- 安定した収入の有無:毎月継続した収入があるかを確認する。
- 総量規制の範囲内か:他社借入を含めた借入総額が「年収の3分の1」を超える貸付は原則として禁止されている。
- 信用情報の状態:過去の遅延や滞納などの履歴をチェックする。
なお、大手消費者金融の審査に通過できなかった場合でも、個人の現在の返済能力を重視する「独自審査」を採用している中小消費者金融であれば、借入できる可能性があります。
自身の借入状況や希望するサービスに合わせて、金融庁に登録された正規業者のなかから適した申込先を1社に絞って検討しましょう。
また、すでに他社借入が多く返済が困難な状況にある場合は、無理に新規借入を繰り返すのではなく、おまとめローンの活用や専門機関への相談をおこない、根本的な生活の立て直しを図ることが大切です。
ワンシードでは、アフィリエイトプログラムを利用し、アコム・プロミス・アイフル・レイク・SMBCモビットなどの各社から委託を受け広告収益を得て運用しております。