ワンシードでは、アフィリエイトプログラムを利用し、アコム・プロミス・アイフル・レイク・SMBCモビットなどの各社から委託を受け広告収益を得て運用しております。
この記事でわかること
- 年金収入のみでも申込可能なカードローンがある
- 必ず審査に通るカードローンは存在しない
- カードローン以外の公的支援制度などの選択肢も視野に入れる
年金受給者であっても、各金融機関の利用条件を満たしていれば申込できるカードローンは存在します。ただし、「必ず審査に通るカードローン」や「審査なしで借入できる金融機関」は法律上存在しないため、甘い言葉で勧誘する悪質な業者には注意が必要です。
この記事では年金収入のみの人、働きながら年金を受け取っている人に向けて、申込可能なカードローンや審査通過のポイントを分かりやすく解説します。
また、審査に落ちてしまった場合の公的支援制度や代替手段も紹介していますので、自分に合った借入方法を見つける参考にしてください。
【結論】年金収入のみでも申込できるカードローンはある
結論から述べると、年金収入のみのシニア層であっても、条件を満たせば申込できるカードローンは存在します。
ただし、すべての金融機関が年金受給者への融資に対応しているわけではありません。金融機関ごとに「申込時の年齢上限」や「対象となる年金の種類」など、細かな条件が定められている点に注意が必要です。
申込する前には、自身の状況が条件に合致しているか確認しておきましょう。
金融機関によっては収入が年金のみの人でも申込可能
一部の消費者金融や銀行カードローンでは、公式サイトなどで「年金収入のみの人でも申込可能」と明確に記載しているケースがあります。
通常、カードローンの審査では正社員や契約社員、アルバイトなどで継続した労働収入が求められる傾向にあります。しかし、年金収入のみの人を申込対象として認めている金融機関であれば、退職して労働収入がない状態でも審査を受けることが可能です。
「必ず審査に通る」カードローンは存在しない
年金受給者が申込できるカードローンがあるとはいえ、「必ず審査に通る」といった金融機関は存在しません。
貸金業法や各金融機関の基準に基づき、申込者の返済能力を調査するための審査が厳格に義務付けられているためです。
貸金業者は、貸付けの契約を締結しようとする場合には、顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない。
出典:e-Gov法令検索「貸金業法|(返済能力の調査)第十三条」
そのため、「審査なし」「審査が甘い」「誰でも借りられる」などと謳う業者がいた場合、違法なヤミ金である可能性が高いと言えます。トラブルに巻き込まれる可能性があるため、甘い言葉で勧誘する悪質な業者は絶対に利用してはいけません。
審査対象となるのは原則として「老齢年金」のみ
カードローンの審査において、安定した継続収入として認められる年金は、原則として65歳から受給する「老齢年金」に限られる傾向があります。
同じ公的年金であっても、障害年金や遺族年金のみを受給している人は、申込対象外となるケースが多く見受けられます。これらの年金は非課税所得であり、金融機関が求める「安定した収入」の基準を満たさないと判断されることがあるためです。
年金収入のみでも借入できるカードローンの種類と特徴
年金収入のみのシニア層でも申込できるカードローンは、「消費者金融」「大手銀行」「地方銀行」の大きく3種類に分かれます。それぞれの特徴や対応状況を把握し、自身に合った借入先を見つけることが大切です。
消費者金融|年金収入のみでは申込条件を満たせないケースが多い
消費者金融のカードローンは、最短即日融資に対応している商品が多く、急ぎで現金を準備したい人に適しています。審査スピードが早く、WEB完結で申込から借入までスムーズに進められる点が特徴です。
一方で、各消費者金融によって「満69歳以下」や「満74歳以下」などの年齢制限が厳密に定められている点に注意が必要です。また、大手消費者金融の多くは、年金以外にアルバイトなどの安定した労働収入を求めているため、年金収入のみの人は申込対象外となるケースも少なくありません。
| 金融機関名 | 年金収入のみでの申込 | 年金+労働収入がある場合の申込 | 申込可能年齢 |
| レイク | 申込可能 | 申込可能 | 満20歳~70歳 |
| プロミス | 申込不可 | 申込可能 | 18歳~74歳 |
| アイフル | 申込不可 | 申込可能 | 満20歳~69歳 |
| アコム | 申込不可 | 申込可能 | 満20歳~69歳 |
| SMBCモビット | 申込不可 | 申込可能 | 満20歳~74歳 |
レイク|収入が年金だけでも申込が可能
| 金利 | 年4.5%〜18.0% |
|---|---|
| 融資までの時間 | 最短8分融資も可能!※1 |
| 無利息期間 | 365日間無利息※2 |
- 50万円以上なら365日間無利息
- コンビニATM可能!アプリでカードレス!
- 勤務先への電話確認は一切しません。
【PR】Sponsored by 新生フィナンシャル株式会社
※1.お申込み時間や審査状況により、ご希望にそえない場合があります。
※2.※初めてのご契約かつ、Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方
レイクは、大手消費者金融の中で年金収入のみの人も申込対象に含まれるカードローンです。
公式サイトのよくある質問でも年金のみで申込可能と明記されており、満20歳から70歳までの人であれば審査を受けられます。
収入が年金だけでもレイクのカードローンに申込みできますか?
収入が年金のみのお客さまでもお申込み可能です。
年金の受給金額が確認できる、年金証書・年金振込(支払)通知書・公的年金等の源泉徴収票のいずれか一点をご用意ください。
出典:レイク「よくある質問」
Webからの申込手続きをおこなうことで、借入条件に合わせて選べる無利息サービスが用意されている点も大きな特徴です。最短即日融資にも対応しているため、急ぎで資金を準備したい場合にも適しています。
プロミス|年金受給者もアルバイト等の労働収入があれば申込可能
| 金利 | 年2.5%〜18.0% |
|---|---|
| 融資までの時間 | 最短3分※1 |
| 無利息期間 | 最大30日間※2 |
- 最短3分融資も可能!※1
- 勤務先への電話連絡&郵送物は原則なし!
- 30日間の利息が0円!
※1.お申込み時間や審査によりご希望に添えない場合がございます。
※2.メールアドレス登録とWeb明細利用の登録が必要です。
プロミスの公式サイトの申込条件には「収入が年金のみの方はお申込いただけません」と明確に記載されています。ただし、年金を受給しながらパートやアルバイトなどで定期的な給与収入を得ている人であれば、18歳から74歳まで申込可能です。
お申込条件
年齢18~74歳のご本人に安定した収入のある方。
※主婦・学生でもアルバイト・パートなど安定した収入のある場合はお申込いただけます。ただし、高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。また、収入が年金のみの方はお申込いただけません。
出典:プロミス「お申込条件」
とはいえ、最短3分で融資を受けられるスピード感があり、WEB完結を利用すれば原則として自宅への郵送物なしで契約できる利便性も備わっています。
年金以外にも収入がある人は、選択肢の1つになるでしょう。
アイフル|年金以外の定期収入があれば最短即日融資に対応
| 金利 | 年3.0%〜18.0% |
|---|---|
| 融資までの時間 | 最短9分※1 |
| 無利息期間 | 最大30日間 |
- はじめての利用なら最大30日間の利息ゼロ!
- アプリが充実!バレずに使える
- 電話や郵送物に配慮!顧客満足度が高い!
※1.申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
アイフルは、年金収入のみでの申込を受け付けていません。
公式の案内において「無職の人は申込不可」とされており、収入源が年金のみの場合も無職に該当するためです。
誰でも申込みはできますか?
キャッシングローンの場合、満20歳以上69歳までの定期的な収入がある方であれば、お申込みいただけます。
※年金収入のみは除きます。
※一部商品によって異なります。出典:アイフル「よくある質問」
しかし、年金に加えて少額でもパートやアルバイトなどの労働収入がある人であれば、満20歳から69歳まで審査の対象となります。
WEB申込による最短即日融資に対応しているほか、原則として自宅への郵送物も回避できるため、周囲に知られずに利用したい人にも適しているでしょう。
アコム|労働収入があれば年金受給者も30日間金利0円サービスを利用可能
| 金利 | 年2.4%〜17.9% |
|---|---|
| 融資までの時間 | 最短20分※1 |
| 無利息期間 | 初回契約日翌日から最大30日間 |
- 電話による勤務先への在籍確認を100%実施しない!
- WEBで完結!最短20分で融資可能!※1
- アコムでの契約がはじめての人は、初回契約日翌日から最大30日間!
※1.お申込時間や審査によりご希望に添えない場合がございます。
アコムは、年金のみの収入では申込ができないカードローンです。
公式の案内でも、年金以外に安定した収入と返済能力を持つ人が契約対象である旨が示されています。
Q.年金受給者でもカードローンやキャッシングに申し込むことはできますか?
A.はい。年金受給者の方でもカードローンやキャッシングにお申し込みいただけます。ただし、アルバイトや自営業などで年金以外に安定した収入と返済能力を有する方で、当社基準を満たす方に限ります。
そのため、年金と並行してアルバイトやパートなどの労働収入を得ている満20歳から69歳までの人が申込対象に含まれます。
はじめて契約する人向けに30日間の金利0円サービスが用意されている点や、勤務先への電話連絡を100%しない点もアコムの魅力と言えるでしょう。
SMBCモビット|74歳まで申込可能で年金以外の定期収入があれば利用できる
| 金利 | 年3.0%〜18.0% |
|---|---|
| 融資までの時間 | 最短15分※1 |
| 無利息期間 | なし |
- 原則電話連絡・郵送物なしでWEB完結
- コンビニや銀行のATMで利用可能!
- Vポイントが返済で貯まる!使える!
※1.申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。
SMBCモビットは、年金収入のみでの申込ができません。
公式の利用対象者案内において年金のみの人は申込できないと明示されており、年金以外の定期収入が必要です。一方で、パートやアルバイト、自営業などで安定した労働収入があれば、満20歳から74歳まで幅広く申込を受け付けています。
Q.年金による収入しかない状況でも、カードローンの申込は可能でしょうか?
A.SMBCモビットは、年金以外に安定した定期収入のある方であれば、74歳までお申込可能です。アルバイト、パート、自営業の方もお申込できるので、ぜひご検討ください。
WEB完結申込を選択すれば、原則として確認の電話連絡や郵送物なしで手続きが完了するため、プライバシーに配慮したい人にも適しています。
銀行カードローン|年金収入のみだと対象外になる傾向がある
銀行カードローンは消費者金融よりも金利が低めに設定されている傾向があり、利息負担を抑えたい人に適しています。
しかし、銀行カードローンの多くも消費者金融と同様に「年金以外の安定した収入」を条件としており、収入源が年金のみの人は申込対象外となる傾向にあります。
一部の銀行では年金収入のみでも申込可能ですが、その数は限られているため、事前に商品概要説明書などをよく確認しなければいけない点に注意が必要です。
| 金融機関名 | 年金収入のみでの申込 | 年金+労働収入がある場合の申込 | 申込可能年齢 |
| 三菱UFJ銀行「バンクイック」 | 申込可能 | 申込可能 | 満20歳~65歳未満 |
| auじぶん銀行カードローン | 申込可能 | 申込可能 | 満20歳~70歳未満 |
| オリックス銀行カードローン | 申込可能 | 申込可能 | 満20歳~69歳以下 |
| 三井住友銀行カードローン | 申込不可 | 申込可能 | 満20歳~69歳以下 |
| みずほ銀行カードローン | 申込不可 | 申込可能 | 満20歳~66歳未満 |
| 楽天銀行スーパーローン | 申込不可 | 申込可能 | 満20歳~62歳以下 |
| りそな銀行カードローン | 申込不可 | 申込可能 | 満20歳~66歳未満 |
抜粋して、年金収入のみで申込が可能な銀行カードローンを紹介します。
三菱UFJ銀行カードローン「バンクイック」|年金収入のみでも申込できる
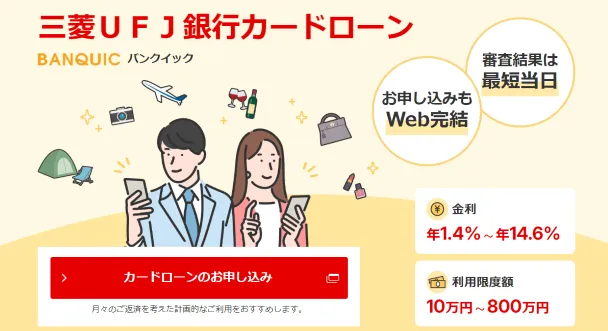
三菱UFJ銀行のカードローン「バンクイック」は、銀行カードローンの中では珍しく、年金収入のみの人でも申込対象に含まれています。
申込条件は「年齢が満20歳以上65歳未満の国内に居住する個人のお客さま」「原則安定した収入があるお客さま」となっており、年金もこの安定した収入として認められています。ただし、65歳になった時点で新規の借入ができなくなる点には注意が必要です。
Q. 収入が年金のみですが申し込みできますか?
A.お申し込みいただけます。原則安定した収入がある方であれば、お申し込みいただけます。
お申し込みの際は、第二リテールアカウント支店専用ダイヤル「0120-959-555」までご連絡ください。
※受付時間:平日9:00~21:00、土・日・祝日9:00~17:00(12/31~1/3を除く)
金利は年1.8%~年14.6%となっており、消費者金融と比較して低金利で借入できる可能性があります。三菱UFJ銀行の口座を持っていなくても申込できますが、口座を持っている場合はよりスムーズに手続きを進められるでしょう。
auじぶん銀行じぶんローン|年金受給者も申込対象に含まれる
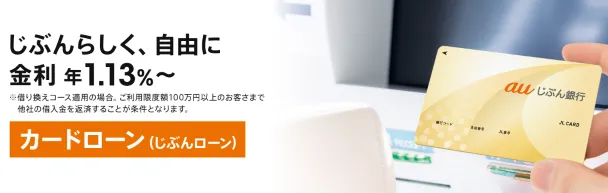
auじぶん銀行じぶんローンは、収入源が年金のみの人であっても申込できるカードローンです。
満20歳から70歳未満までの人が利用対象となっており、公式サイトのQ&Aでも年金受給者の申込が可能である旨が明記されています。
Q.【じぶんローン】現在の収入は年金だけですが、申込みはできますか?
A.お申込みいただけます。ただし、当社所定の審査結果によってご要望に沿いかねる場合があります。
au IDを所有している場合は金利優遇を受けられるケースがあり、利息負担を抑えたい人に適していると言えるでしょう。
提携コンビニATMの手数料が無料となるため、余計な費用をかけずに借入や返済をおこなえます。
オリックス銀行カードローン|収入が年金のみでも口座開設不要で申込が可能
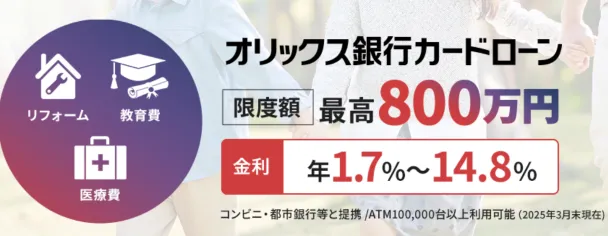
オリックス銀行カードローンは、収入源が年金のみの人であっても申込できる商品です。
満20歳以上69歳以下が利用対象であり、安定した年金収入があれば審査を受けられます。
Q.〔カードローン〕収入が年金のみですが、申し込みできますか?
A.収入が年金のみの方も申し込み可能です。
オリックス銀行の口座を新しく開設する必要がなく、普段使っている口座で手続きを進められる点も特徴です。提携ATMでの手数料が終日無料のため、余計な費用を抑えて借入や返済をおこないたい人に適しています。
地方銀行の各種ローン|シニア向けローンを提供している場合がある
地方銀行の中には、特定の年齢以上のシニア層や年金受給者を対象とした専用のカードローン(シニア向けローンなど)を提供しているケースがあります。
| 銀行名 | 商品名 | 申込可能年齢 | 年金収入のみでの申込 | 主な利用条件・特徴 |
| 三十三銀行 | シニア向けフリーローン | 満60歳~75歳以下 | 申込可能 | 完済時81歳未満。年金受給者や専業主婦(夫)も対象。 |
| スルガ銀行 | スルガ銀行カードローン | 満20歳~69歳以下 | 申込可能 | WEB完結申込に対応。全国から利用可能。 |
| 西日本シティ銀行 | EZフリーローン | 満74歳以下 | 申込可能 | 高齢期まで申込可能なフリーローン。 |
| 荘内銀行 | シニアローン年金プラン | 満60歳~75歳以下 | 申込可能 | 当行で公的年金の受け取りが必要。 |
| 常陽銀行 | 常陽フリーローン | 満20歳~75歳未満 | 申込可能 | 茨城県など対象エリアに居住・勤務する人が対象。資金使途は原則自由。 |
| 静岡銀行 | しずぎんMyローン[目的別ローン] | 満20歳~70歳未満 | 申込可能 | WEB申込に対応し全国から利用可能。資金使途確認資料の提示が必要。 |
これらのローンは、その銀行を年金の受取口座に指定していることで、金利の優遇を受けられる場合がある点が特徴です。
なお、地方銀行のローンの多くは、その銀行の営業エリア内(特定の都道府県や近隣地域)に住んでいる人、または勤務している人に利用が限定される条件が付く場合が多いため、申込が可能なのかきちんと確認する必要があります。
三十三銀行|シニア向けフリーローン
三十三銀行のシニア向けフリーローンは、満60歳以上満75歳以下の人を対象とした融資商品です。パートやアルバイトなどの労働収入がない年金受給者の人でも申込できる点が特徴となっています。
お勤めしていなくても申し込みできます
年金受給者の方、パート・アルバイトの方、専業主婦(夫)の方もお申込みいただけます。
※専業主婦(夫)の方は世帯収入にてご審査させていただきます。
申込対象の地域は同行の営業区域内(三重県や愛知県など)に居住または勤務している人に限られます。
使い道は原則として自由であり、旅行やリフォームなど幅広い資金使途に活用可能です。完済時の年齢上限は満81歳未満と長めに設定されているため、高齢期でもゆとりを持った返済計画を立てやすいでしょう。営業エリア内に生活拠点がある人にとって、有力な借入先の選択肢と言えます。
スルガ銀行|スルガ銀行カードローン
スルガ銀行カードローンは、年金収入のみで生活している人でも申込可能な商品です。公式サイトの案内において年金受給者の利用が可能である旨が明記されており、満20歳以上70歳以下の人が対象となります。
Q.【スルガ銀行カードローン】収入は年金のみですが申込みできますか?
A.お申込みいただけます。お申込み時の年齢が20歳以上70歳以下の方が対象です。
地方銀行の商品ですが、申込対象の地域に制限はなく、全国どこからでもWEBで手続きを進められます。店舗へ足を運ぶ必要がなく、手元のスマートフォンなどからスムーズに契約できる利便性も備わっています。
限度額の範囲内で繰り返し借入や返済がおこなえるため、急な出費に備えて手元に用意しておきたい人に適しているカードローンと言えるでしょう。
西日本シティ銀行|EZフリーローン
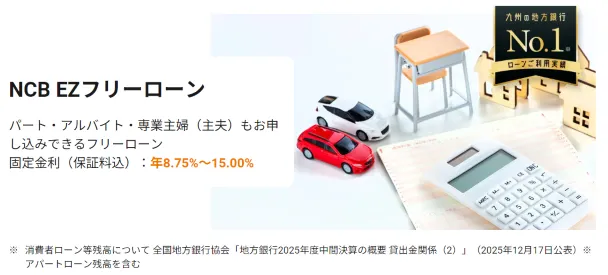
西日本シティ銀行が提供するEZフリーローンは、満74歳以下の人まで幅広く申込を受け付けている商品です。
安定した継続収入があれば年金受給者でも審査を受けられるため、高齢期におけるまとまった資金需要に対応できます。
年金生活者でも、ローンを申し込めますか?
満74歳以下の方であれば「EZフリーローン」および「アプリフリーローン」をお申し込みいただけます。満69歳以下の方であれば繰り返しご利用(ご融資・ご返済)いただけるカードローン「西日本シティ銀行カードローン」もお申し込みいただけます。
申込対象の地域は、本支店がある福岡県などの営業エリア内に居住または勤務している人に限られます。
WEB上で申込手続きを完結できる仕組みが整っており、来店せずに契約手続きを進められる利便性も備わっています。
一度にまとまった資金を借りて計画的に返済を進めていくタイプの商品であるため、使い過ぎを防ぎながら資金を工面したい人に適しています。
荘内銀行|シニアローン年金プラン
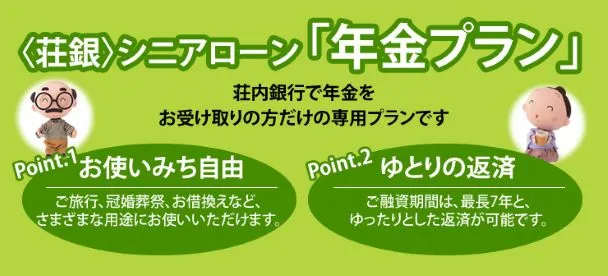
荘内銀行のシニアローン年金プランは、公的年金を受給しているシニア層を対象とした専用のローン商品です。
申込可能年齢は満60歳以上満75歳以下となっており、荘内銀行で公的年金を受け取っている、または受け取りを予定している人が利用できます。
ご利用いただける方
当行で公的年金(国民年金・厚生年金・共済年金)をお受け取りの方、または当行に年金受給口座変更が可能で、融資実行時までに口座変更手続きが完了している方
申込対象地域は、山形県や宮城県など同行の営業区域内に自宅または勤務先がある人に限定されています。
使い道は事業資金を除いて自由であり、日々の生活費の補填や趣味の費用など多彩な目的に役立てられます。地元の銀行で年金口座を一元管理しながら、無理のない返済条件で融資を受けたい人に適していると言えるでしょう。
常陽銀行|常陽フリーローン
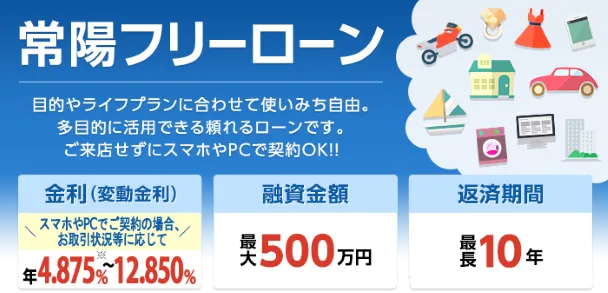
常陽銀行が取り扱う「常陽フリーローン」は、年金収入のみで生活している人でも申込できる融資商品です。公式サイトの案内において年金受給者も利用対象に含まれる旨が明示されており、年金収入があれば審査を受けられます。
ご利用いただける方
(3)安定・継続した収入の見込める者(年金受給者を含む)
申込対象地域は、茨城県をはじめ福島県、栃木県、千葉県、埼玉県、東京都などの同行営業エリア内に居住または勤務している人です。
使い道は原則として自由であり、通院費や生活費の補填、リフォームなど多彩な目的に役立てられます。一度にまとまった資金を借入して計画的に返済を進めていくタイプの商品であるため、使い過ぎを抑えたい人に適しているでしょう。
静岡銀行|しずぎんMyローン[目的別ローン]
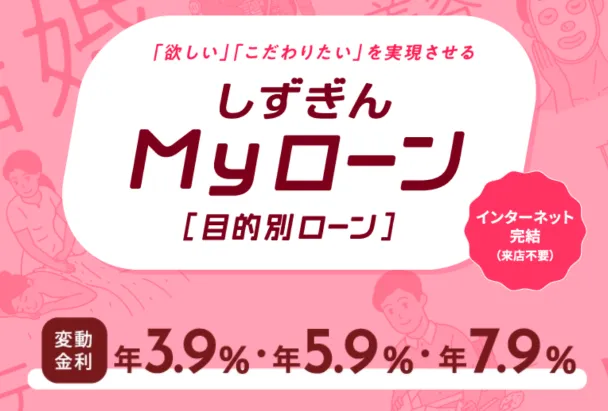
静岡銀行が提供する「しずぎんMyローン[目的別ローン]」は、満18歳以上70歳未満で収入のある人を対象とした融資商品です。公式サイトの利用条件に年金受給者も申込可能である旨が明記されており、労働収入がない年金受給者の人でも審査を受けられます。
ご利用いただける方
次の条件を満たし、保証会社の保証を受けられる方
・お申し込み時の年齢が満18歳以上70歳未満の方
・収入のある方(パートタイマー、アルバイト、年金受給者の方もお申し込みいただけます。)
静岡銀行の口座を通じて手続きをおこなう仕組みとなっており、申込対象地域に制限はなく全国どこからでもWEBで申込可能です。
目的別ローンのため、リフォームや医療費、趣味など、見積書や請求書で使い道を証明できれば幅広い使途に活用できる点が特徴です。
年金受給者がカードローンを選ぶ際に確認すべき条件
年金受給者がカードローンへ申込する際は、一般的な会社員やパート・アルバイトの人とは異なるポイントに注意しなければいけません。申込後に後悔しないためにも、選択時に確認しておくべき3つの主な条件を解説します。
カードローンを選ぶ際に確認する条件
・申込可能年齢の上限を満たしているか
・自身の受給している年金の種類が対象に含まれているか
・本人確認書類などの必要書類を用意できるか
申込可能年齢の上限を満たしているか
カードローンには、商品ごとに「満69歳以下」や「満74歳以下」などの年齢制限が明確に設定されています。
年金受給者の場合、申込時の年齢が上限を超えていると、どれだけ安定した年金収入があっても申込を受け付けてもらえません。また、契約中に上限年齢へ達した時点で、新たな借入が停止されるケースも考えられます。
申込を検討する段階で、自身の年齢が利用対象に含まれているかを必ず確認しておきましょう。
自身の受給している年金の種類が対象に含まれているか
受給している年金の種類が、金融機関の定める「安定した収入」の対象に含まれているかの確認も重要です。
公的年金には老齢年金のほか、障害年金や遺族年金などがありますが、カードローンの審査で認められやすいのは原則として老齢年金と言えます。障害年金や遺族年金のみを受給している人は、対象外とされるケースが多く見受けられます。
公式サイトの利用条件やQ&Aのページで、自分が受け取っている年金の種類でも申込が可能か確かめておくと良いでしょう。
本人確認書類などの必要書類を用意できるか
カードローンの申込手続きを進めるにあたり、あらかじめ指定された書類を提出できる状態にしておく必要があります。
本人確認書類として運転免許証やマイナンバーカードが求められるほか、年金受給者の場合は収入証明書類として「年金証書」や「年金振込通知書」の提出を求められる場合があります。
これらの書類が手元にない場合、年金事務所へ再発行を申請することになり、手元に届くまで時間がかかる可能性が高いと言えます。スムーズに手続きを進めるためにも、事前に必要な書類が手元に揃っているか確認しておきましょう。
年金受給者がお金を借りる際の注意点
年金受給者がお金を借りる際は、貸付条件だけでなく違法業者や誤った情報にも注意する必要があります。トラブルを未然に防ぐためにも、押さえておくべき主な注意点を解説します。
お金を借りる際の注意点
・「審査なし」「誰でも借りられる」と謳う業者はヤミ金の可能性が高い
・年金担保貸付制度は令和4年3月に廃止されている
・ネット上の個人的な書き込みを信じすぎない
「審査なし」「誰でも借りられる」と謳う業者はヤミ金の可能性が高い
街頭の看板やインターネット上で「審査なし」「ブラック歓迎」「誰でも借りられる」などとアピールする業者は、違法なヤミ金である可能性が高いと言えます。
正規のカードローン事業者や金融機関は、貸金業法や関係法令に基づき、申込者の返済能力を調査するための審査をすることが義務付けられています。そのため、審査をせずに融資をしてくれる正規の金融機関は存在しません。
(誇大広告の禁止等)
出典:e-Gov法令検索「貸金業法|(誇大広告の禁止等)第十六条」
第十六条 貸金業者は、その貸金業の業務に関して広告又は勧誘をするときは、貸付けの利率その他の貸付けの条件について、著しく事実に相違する表示若しくは説明をし、又は実際のものよりも著しく有利であると人を誤認させるような表示若しくは説明をしてはならない。
一度でもヤミ金から借入してしまうと、法律の上限を超える高金利での返済を求められたり、悪質な取り立て被害に遭ったりする危険性があります。甘い言葉で勧誘してくる業者は絶対に利用しないでください。
年金担保貸付制度は令和4年3月に廃止されている
過去に公的な融資制度として実施されていた「年金担保貸付制度」は、令和4年3月末をもってすべての申込受付を終了(廃止)しています。
年金担保貸付制度終了のご案内
年金担保貸付制度は、令和4年3月末で申込受付を終了しました。
出典:厚生労働省|「年金担保貸付制度終了のご案内」
現在、公的年金を受給する権利を担保にしてお金を借りる行為は、法律で禁止されています。
もし「年金を担保にすれば融資できる」などと持ちかけてくる業者が存在した場合、違法業者であるため注意が必要です。
ネット上の個人的な書き込みを信じすぎない
インターネット上のQ&AサイトやSNSには、「年金受給者でも審査に通った」「このカードローンなら借りられる」といった個人による口コミや体験談が見受けられます。
しかし、これらの情報は投稿者の主観や古い情報に基づいているケースがあり、必ずしも正確な事実とは限りません。カードローンの審査基準は各社とも非公開であり、個人の収入状況や信用情報によって審査結果は大きく異なります。
ネット上の書き込みを鵜呑みにせず、正確な申込条件や商品情報は必ず金融機関の公式サイトで確認のうえ、申込をするようにしてください。
年金受給者がカードローンの審査に通過するためのポイント
年金受給者がカードローンの審査を受ける際、いくつか押さえておきたいポイントがあります。審査通過の可能性を高めるためにも、申込前に確認しておくべき重要な点を解説します。
審査に通過するためのポイント
・申込可能な年齢の上限を確認する
・申込時は虚偽の申告をせず正確な情報を入力する
・借入希望額は必要最小限にとどめる
・複数のカードローンへ同時に申込しない
・信用情報に異動情報がないか確認する
申込可能な年齢の上限を確認する
カードローンへ申込する際は、各金融機関が設定している申込可能年齢の上限を事前に確認しておきましょう。
年齢上限ギリギリでの申込となる場合、返済完了までの期間が短くなるため、金融機関側の審査が慎重になる傾向があります。また、契約後に上限年齢へ達すると、新たな借入が停止されるケースも考えられます。
余裕をもって返済計画を立てるためにも、自身の年齢が利用条件に対して十分なゆとりがあるか確かめておくことが大切です。
申込時は虚偽の申告をせず正確な情報を入力する
カードローンの申込フォームに入力する情報は、必ず正確な事実を申告しなければいけません。
審査に通りたいからといって、年収を高く偽ったり、他社からの借入件数や借入金額を少なく申告したりする行為は厳禁です。金融機関は指定信用情報機関を通じて正確な情報を確認するため、虚偽の申告は必ず発覚します。
虚偽の申告が判明した場合、信用を損ない審査に落ちる原因となるほか、今後の申込でも不利になる可能性がある点に注意してください。
借入希望額は必要最小限にとどめる
カードローンへ申込する際の借入希望額は、自分に必要な最小限の金額に設定して申込しましょう。
希望額が高くなるほど毎月の返済負担が大きくなると判断され、審査のハードルが上がる傾向にあります。特に年金収入のみの場合は毎月の収入額が限られるため、高額な借入希望は審査で慎重に判断されやすいと言えます。
また、消費者金融などの貸金業者からの借入は、貸金業法による総量規制の対象となり、年収の3分の1を超える借入は原則として禁止されています。
過度な借り入れから消費者の皆さまを守るために、年収などを基準に、その3分の1を超える貸付けが原則禁止されています(総量規制)。例えば、年収300万円の方が貸金業者から借り入れできる合計額は、最大で100万円となります。
出典:日本貸金業協会「1 お借り入れは年収の3分の1までです」
年金額から計算される年収の3分の1を意識し、無理のない金額で申込することがポイントです。
複数のカードローンへ同時に申込しない
短期間のうちに複数のカードローンへ同時に申込することは避ける必要があります。
カードローンへの申込履歴は、指定信用情報機関に6カ月間登録されます。一度に何社も申込をおこなうと、金融機関から「返済能力を超えてお金に困っている状況ではないか」と懸念され、審査に通りにくくなる要因となります。
借入を検討する際は1社に絞って申込をし、万が一審査に落ちてしまった場合でも、一定の期間を空けてから次の申込を検討するのが賢明です。
信用情報に異動情報がないか確認する
過去にクレジットカードの支払い遅れやローンの返済で滞納などの問題を起こした経験がある人は、信用情報の状態に注意しましょう。
信用情報とは、クレジットやローンの契約や申し込みに関する情報のことで、客観的な取引事実を登録した個人の情報です。そして、この信用情報は、クレジット会社が顧客の「信用」を判断するための参考資料として利用されます。
出典:株式会社シー・アイ・シー「信用情報とは」
クレジットカードの支払いや各種ローンの返済を長期間滞納すると、指定信用情報機関の信用情報に異動情報が登録されます。
信用情報に異動情報が登録されている期間中は、返済能力に問題があるとみなされ、カードローンの審査に通過することは難しくなります。
| 信用情報機関 | 取扱信用情報の種類 | 債務整理の登録期間 |
|---|---|---|
| 株式会社シー・アイ・シー(CIC) | 信販会社・消費者金融・クレジットカード・携帯電話の情報 | 契約終了後5年間 |
| 株式会社日本信用情報機構(JICC) | 信販会社・消費者金融・クレジットカード・各種銀行の情報 | 契約継続中及び契約終了後5年以内 |
| 一般社団法人全国銀行協会(KSC) | 銀行・労働金庫(ろうきん)・信用金庫・JA(農協)などの情報 | 債務整理の開始決定日から7年を超えない期間 |
自身の信用情報に懸念がある場合は、CICやJICCなどの指定信用情報機関へ情報開示請求をおこない、異動情報が登録されていないか事前に確認してみると良いでしょう。
カードローンの審査に落ちた年金受給者がお金を借りる方法
カードローンの審査に落ちてしまった場合、金融機関から「現状の年金収入だけでは十分な返済能力がない」と判断される可能性が高いと言えます。
もし資金繰りに余裕を持たせたい場合は、短時間のパートやアルバイトなどで「年金+α」の労働収入を得るのも有効な方法です。少額でも労働収入があれば、申込できるカードローンの選択肢が広がるでしょう。
一方で、現状のままカードローンの利用が難しい場合は、公的な支援制度や自身の資産を活用した借入方法を検討する必要があります。
カードローン以外にお金を借りる方法
・社会福祉協議会の「生活福祉資金貸付制度」を利用する
・生命保険の「契約者貸付制度」を利用する
・各種銀行の「自動貸付け」を利用する
・持ち家に住み続けながら借入できる「リバースモーゲージ」を利用する
・自治体の自立相談支援機関へ相談する
社会福祉協議会の「生活福祉資金貸付制度」を利用する
民間金融機関の審査に通らない場合、各市区町村の社会福祉協議会が窓口となっている「生活福祉資金貸付制度」の利用を検討しましょう。
生活福祉資金貸付制度は、低所得者世帯や高齢者世帯、障害者世帯を対象に、生活の安定や自立を支援することを目的とした公的融資制度です。営利を目的としない公的な制度であるため、カードローンと比較して非常に低い金利(連帯保証人を立てる場合は無利子)で借入できる特徴があります。
資金の種類(総合支援資金や福祉資金など)によって対象条件や限度額が異なるため、まずは地域の社会福祉協議会へ相談してみると良いでしょう。
生命保険の「契約者貸付制度」を利用する
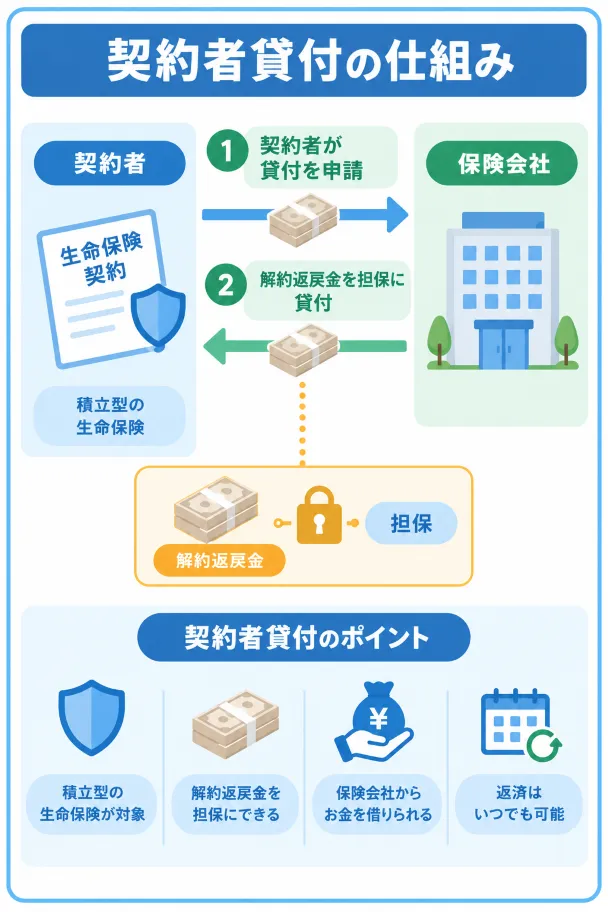
積立型の生命保険(終身保険や養老保険など)に加入している人は、保険会社が提供する「契約者貸付制度」を活用してお金を借りる方法もあります。
解約返戻金の一定範囲内(7~9割程度)で融資を受ける仕組みであり、自分が積み立ててきたお金を担保にするため、カードローンのような返済能力の審査はおこなわれません。そのため、年金収入のみの人や他社のカードローン審査に落ちた人でも利用しやすいと言えます。
ただし、借入金には所定の金利が発生し、未返済のまま放置すると保険が失効したり解約返戻金から差し引かれたりする点には注意が必要です。
各種銀行の「自動貸付け」を利用する
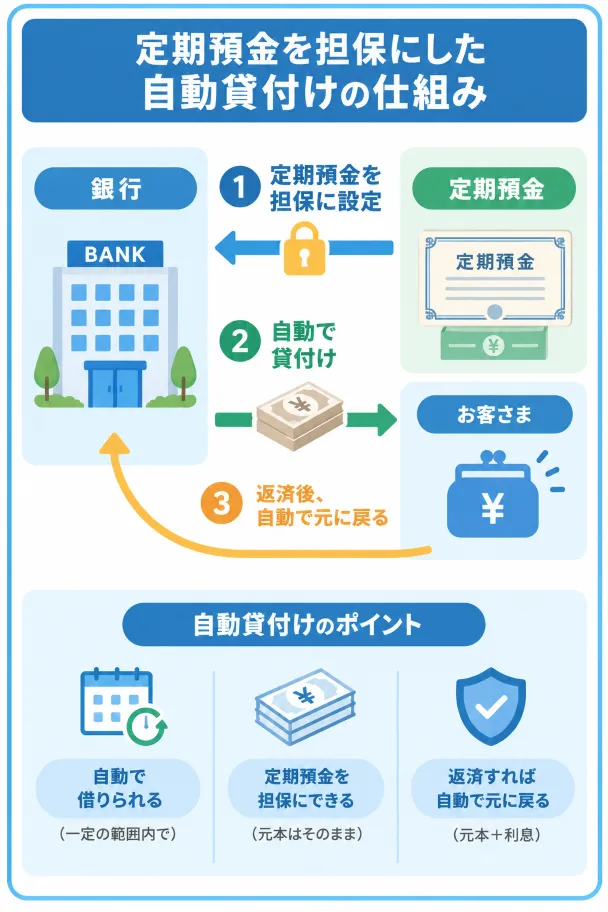
民間銀行に定期預金を預けている人は、定期預金を担保にした「自動貸付け」を活用してお金を借りられます。
普通預金の残高を超える出金や口座引き落としがあった際に、不足分を自動的に立て替えて融資してくれる仕組みです。一般的に定期預金残高の9割程度を上限として借入が可能であり、預けている自分の預金を担保にするため、カードローンのような信用情報の審査はおこなわれません。
適用される金利も定期預金の利率に所定の金利が上乗せされる程度と低く設定されており、カードローンと比較して利息負担を大きく抑えられます。
| 金融機関名 | サービス名・機能名 | 担保となる預金 | 借入可能額の目安 | 適用される金利 |
| 三菱UFJ銀行 | 自動借入(普通預金一体型) | 定期預金 | 定期預金合計残高の90%以内(最高500万円) | 定期預金の金利+年0.5% |
| 三井住友銀行 | 総合口座当座貸越 | 定期預金 | 定期預金残高の90%以内(最高500万円) | 定期預金の金利+年0.5% |
| みずほ銀行 | 総合口座当座貸越 | 定期預金 | 定期預金残高の90%以内(最高500万円) | 定期預金の金利+年0.5% |
| りそな銀行 | マイナス残高(当座貸越) | 定期預金、積立定期預金 | 定期預金残高の90%以内(最高300万円) | 定期預金の金利+年0.5% |
| ゆうちょ銀行 | 貯金担保自動貸付け | 担保定額貯金、担保定期貯金 | 預入残高の90%以内(1冊の通帳につき最高300万円) | 定額・定期貯金の金利+年0.25%~0.5% |
手持ちの定期預金を解約することなく一時的な資金不足を補いたい場合は選択肢の1つになるため、検討してみましょう。
持ち家に住み続けながら借入できる「リバースモーゲージ」を利用する
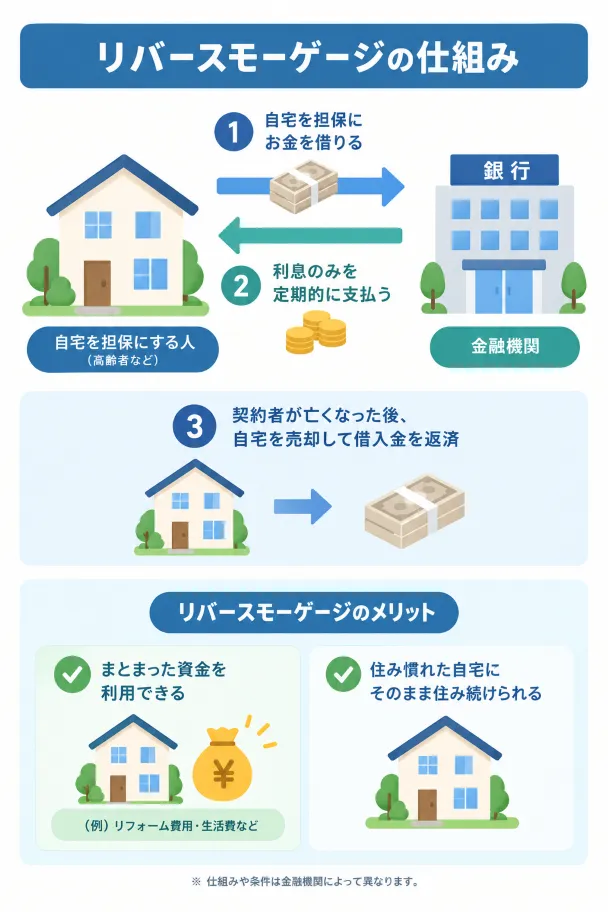
持ち家を所有しているシニア層であれば、自宅を担保にして資金を調達する「リバースモーゲージ」を利用する選択肢があります。
リバースモーゲージは、自宅に住み続けながら融資を受けられる高齢者向けの制度です。毎月の支払いは利息のみで済む商品が多く、契約者が死亡した際に担保物件を売却して元金を一括返済する仕組みとなっています。
そのため、年金生活の中で毎月の返済負担をできる限り抑えたい人に適していると言えるでしょう。
ただし、利用には推定相続人の同意が必要となるケースが多く、将来的な不動産価格の下落リスクや金利変動リスクにも留意しなければなりません。
自治体の自立相談支援機関へ相談する
どの方法でも資金を準備できず、日々の生活が困窮している場合は、無理に新たな借入を重ねるのではなく、自治体の自立相談支援機関へ相談することをおすすめします。
生活困窮者自立支援制度に基づき、全国の自治体に設置された専門の相談窓口が、利用者の状況に合わせた支援プランを一緒に考えてくれます。生活の立て直しに向けた具体的なアドバイスや、利用可能な公的給付金・貸付制度の案内を受けることが可能です。
一人で悩みを抱え込まず、早い段階で公的な相談窓口を活用して根本的な解決を目指しましょう。
よくある質問
- 年金収入のみで当日中に借入できますか?
-
最短即日融資に対応しているのは消費者金融ですが、大手消費者金融では年金以外の安定した収入を求めています。そのため、当日中にお金を借りたい場合は、アルバイトなどで労働収入を得ている状態で消費者金融へ申込する必要があります。急ぎの際も無理な借入は避け、申込条件を確認しましょう。
- 障害年金を受給していても借入できますか?
-
障害年金や遺族年金は非課税所得となるため、それらの年金収入のみではカードローンの審査に通過するのは難しい傾向にあります。多くの金融機関では、安定した収入として老齢年金や労働による収入を求めているためです。もし障害年金のみで生活費に困っている場合は、社会福祉協議会が実施する生活福祉資金貸付制度などの公的支援の利用を検討してください。自分に合った安全な手段を選択することが大切です。
収入・生活状況 民間カードローンの対応 推奨される公的支援・代替手段 障害年金のみ
(労働収入なし)通過は極めて困難
非課税所得のため安定収入とみなされない場合が多い。社会福祉協議会「生活福祉資金貸付制度」
無利子または年1.5%の低金利で融資を受けられる公的支援制度。障害年金+労働収入
(パート・アルバイト等)申込可能
労働による安定収入があれば審査対象に含まれる。勤務先の従業員貸付制度・自治体窓口
まずは社内制度や生活相談窓口の活用も選択肢となる。 - 審査なしでお金を借りる方法はありますか?
-
金融機関のカードローンでは、貸金業法などの法律に基づいて返済能力の調査が義務付けられているため、審査なしで借入することはできません。もし審査なしや誰でも借りられると謳う業者がいた場合、違法なヤミ金である可能性が高いため、絶対に利用しないでください。借入が難しい場合は無理をせず、自治体の自立相談支援機関や公的貸付制度へ相談して解決を目指すのが安全と言えます。
まとめ
年金受給者であっても、各金融機関が定める利用条件を満たしていれば申込できるカードローンは存在します。
ただし、関係法令に基づき返済能力の調査が義務付けられているため、誰でも必ず審査に通る商品は存在しません。審査対象となるのは原則として老齢年金であり、障害年金や遺族年金のみの人は審査通過が難しい点にも留意が必要です。
申込の際は、年齢上限や年金の種類を事前に確認したうえで、借入希望額を必要最小限にとどめ、正確な情報を申告することが審査通過の鍵となります。なお、「審査なし」と宣伝する業者は違法なヤミ金の可能性が極めて高く、公的な年金担保貸付制度もすでに廃止されているため、安易な勧誘には決して応じてはいけません。
もしカードローンの審査に落ちた場合でも、定期預金を担保とする銀行の自動貸付けや生命保険の契約者貸付、自宅に住み続けながら資金を工面できるリバースモーゲージなど、安全な選択肢はさまざま用意されています。
生活に困窮しているときは社会福祉協議会や自治体の自立相談支援機関といった公的窓口を頼り、無理のない資金調達を心掛けましょう。
レイクのサービス内容に関して
社名:新生フィナンシャル株式会社
登録番号:関東財務局長(11) 第01024号
日本貸金業協会会員第000003号
電話番号:0120-09-09-09
貸付条件
貸付利率:4.5%~18.0%(年率)
※貸付利率はご契約額およびご利用残高に応じて異なります。
融資限度額 :1万円~500万円
返済方式:残高スライドリボルビング方式・元利定額リボルビング方式
必要書類:運転免許証等
※収入証明(契約額に応じて、新生フィナンシャルが必要とする場合)
返済期間・回数: 最長10年・最大120回
※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数は変動します。
利用対象:満20歳~70歳(国内居住の方、日本の永住権を取得されている方)
収入条件:安定した収入のある方(パート・アルバイトで収入のある方も可)
遅延損害金: 20.0%(年率)
担保・保証人: 不要
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
無利息に関して
365日間無利息
※初めてのご契約
※Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方
60日間無利息
※初めてのご契約
※Webお申込み、ご契約額が50万円未満の方
無利息の注意点
・初回契約翌日から無利息適用となります
・無利息期間経過後は通常金利適用となります
・他の無利息商品との併用不可